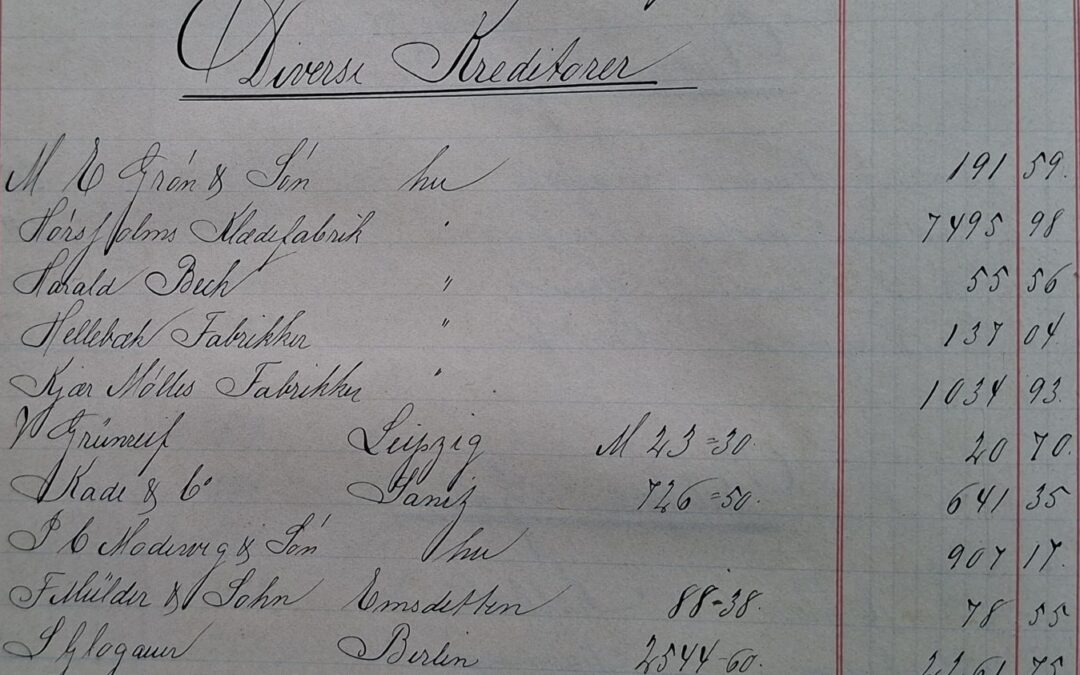
Herman E. Christensen begyndte som kontormedarbejder i J. Goldstein & Søn i 1906 og var ansat indtil 1928. Det er hans håndskrift, der pryder bogføringen, men vi har desværre ikke noget billede af ham.
Da Herman Christensen begyndte i 1906 var han antagelig menig kontormedarbejder. Han startløn var 70 kr. om måneden, og den steg jævnt til 125 kr i 1908-9, 150 kr. i 1911, 200 kr. i 1916 og så videre.
Kontorafdelingen bestod dengang af kasserer Sarah Polack, Herman Christensen og en bogfører, som var den højestlønnede. Indtil slutningen af 1908 var det bogfører Olsen. Fra 1909 overtog bogfører Alex Hansen.
Derudover var der Olga Jessen, som begyndte som kontorelev i 1907.
Olga Jessens løn var ca. det halve af Herman Christensens indtil 1919, da den kom op på niveau med hans. Det skete, da hun overtog ansvaret som bogfører efter Alex Hansen et par år efter Nathan Philip var blevet firmaets de facto leder efter Isidor Goldsteins død.
Herman Christensen var ankerperson i den kollektive procura 1907-11, der gav ham ret til underskrift i forening med enten repræsentant H. P. Nielsen eller pelsafdelingens leder Nathan Philip eller kasserer Sarah Polack. Men derudover ser det ikke ud til, at han har haft nogen ledende stilling.
Det tydeliggør hans specialisering som firmaets pennefører. Dengang alle dokumenter var skrevet i hånden, var det ikke nogen triviel opgave. Det er mange lister og regnskaber, han har prentet med blækpen i smuk skønskrift – næsten uden fejl.
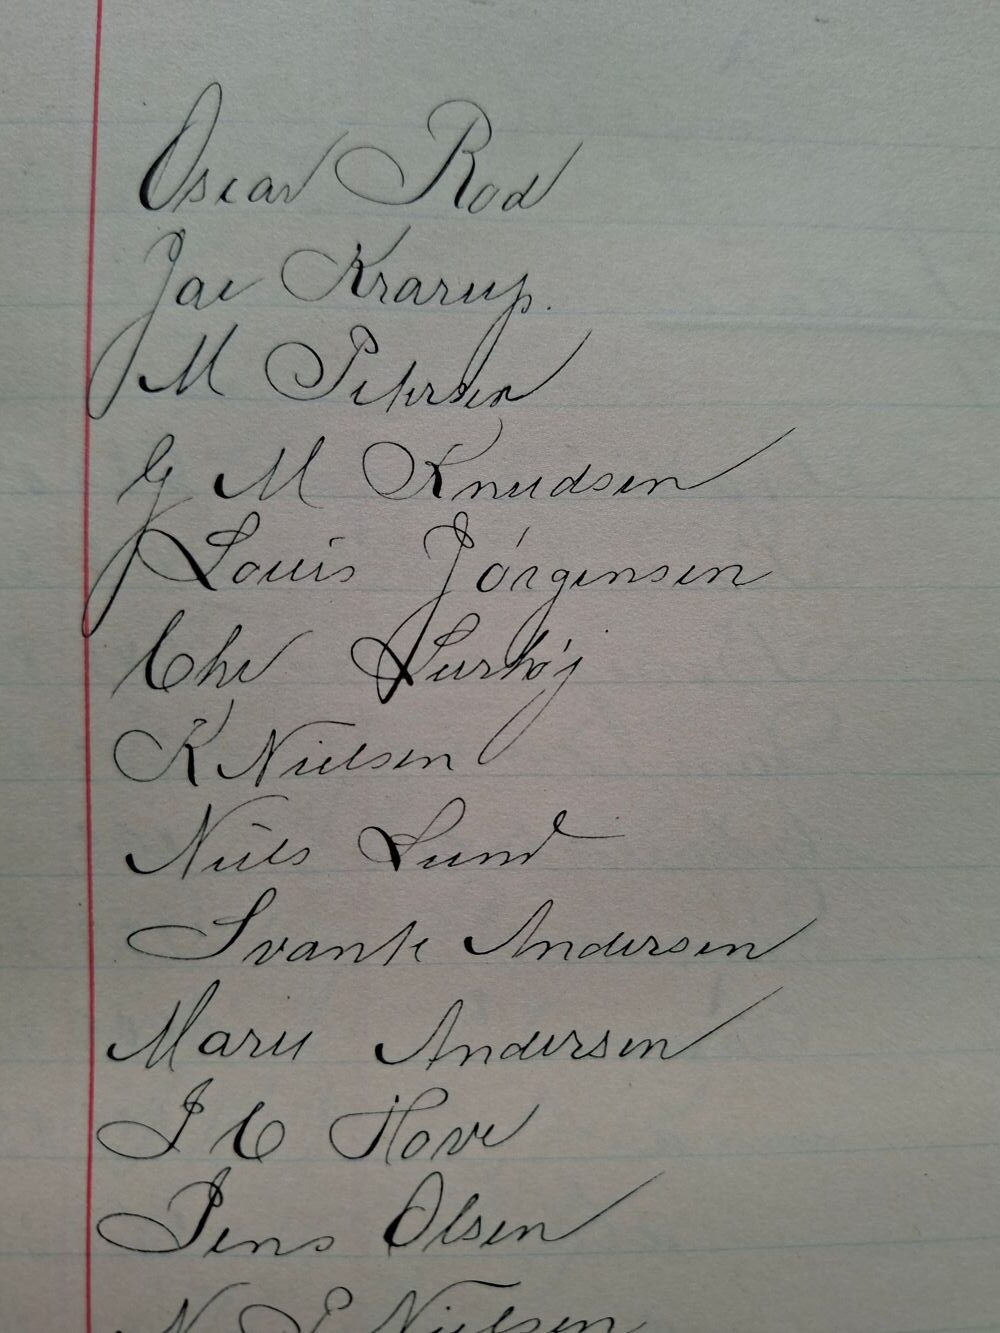
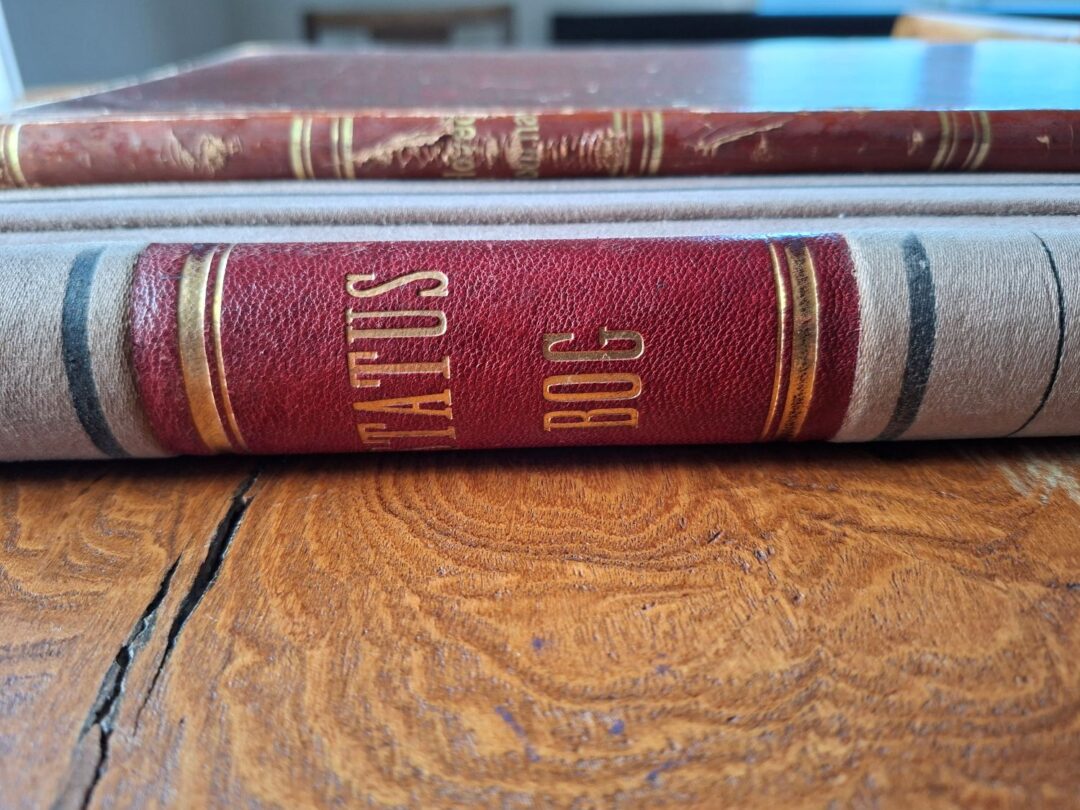
Statusbogen
I 1910 blev det lovpligtigt for danske virksomheder at fremlægge årsregnskab til myndighedernes kontrol. Som et kuriosum kan det nævnes, at skandalen omkring justitsminister P. A. Albertis enorme underslæb i Den Sjællandske Bondestands Sparekasse var den direkte anledning til, at myndighederne ville have indsyn i virksomhedernes regnskaber.
J. Goldstein & Søn anskaffede sig en statusbog i foliant-format med magistratens segl og autorisation.
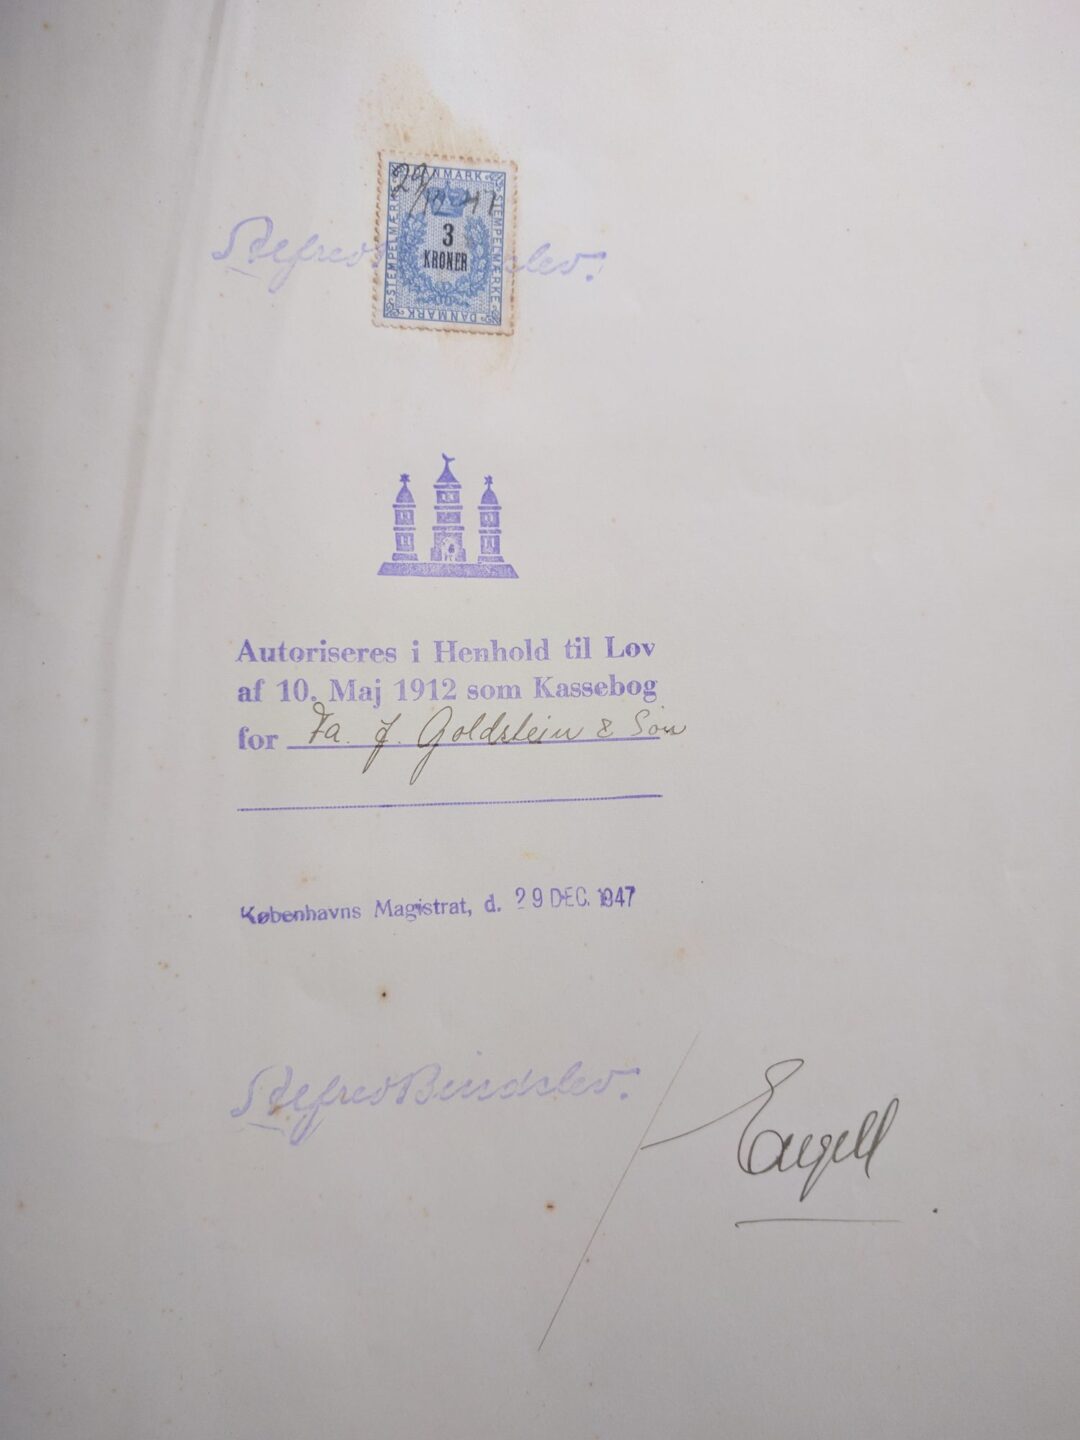
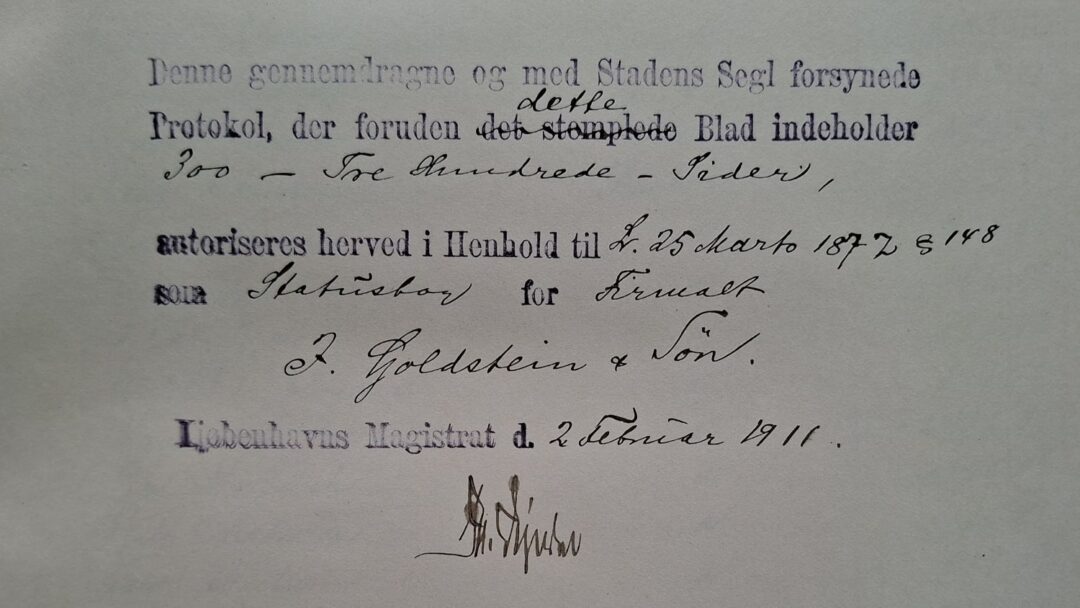
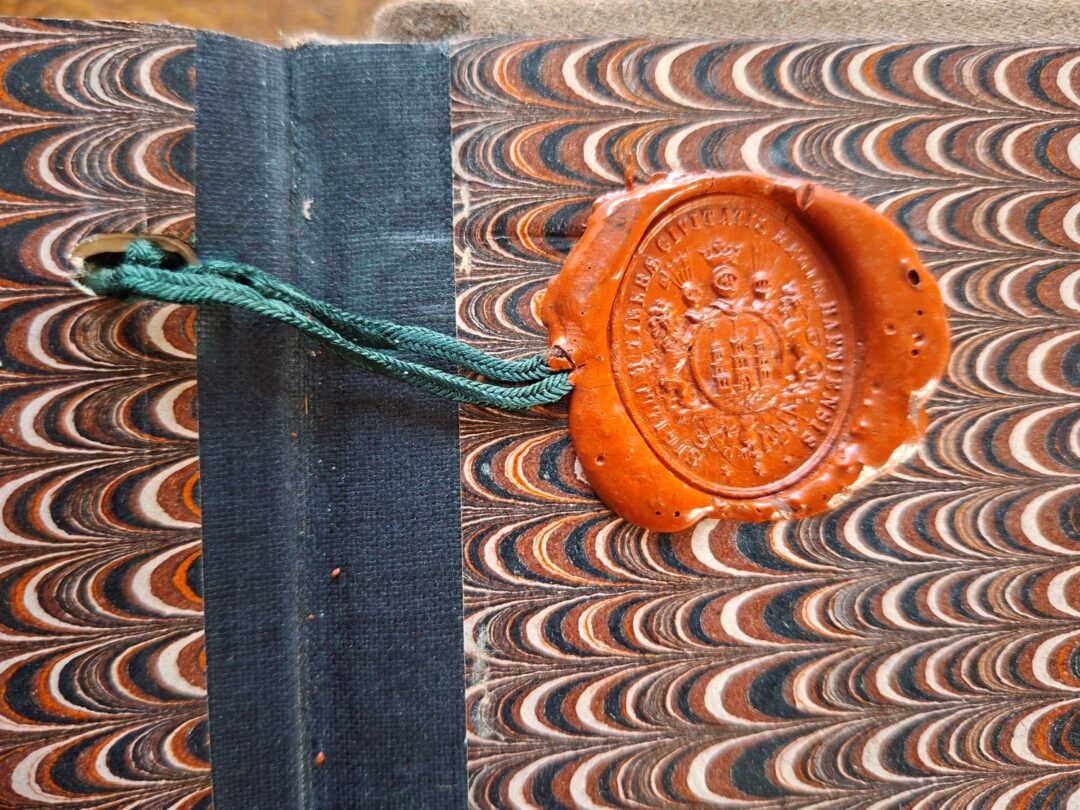
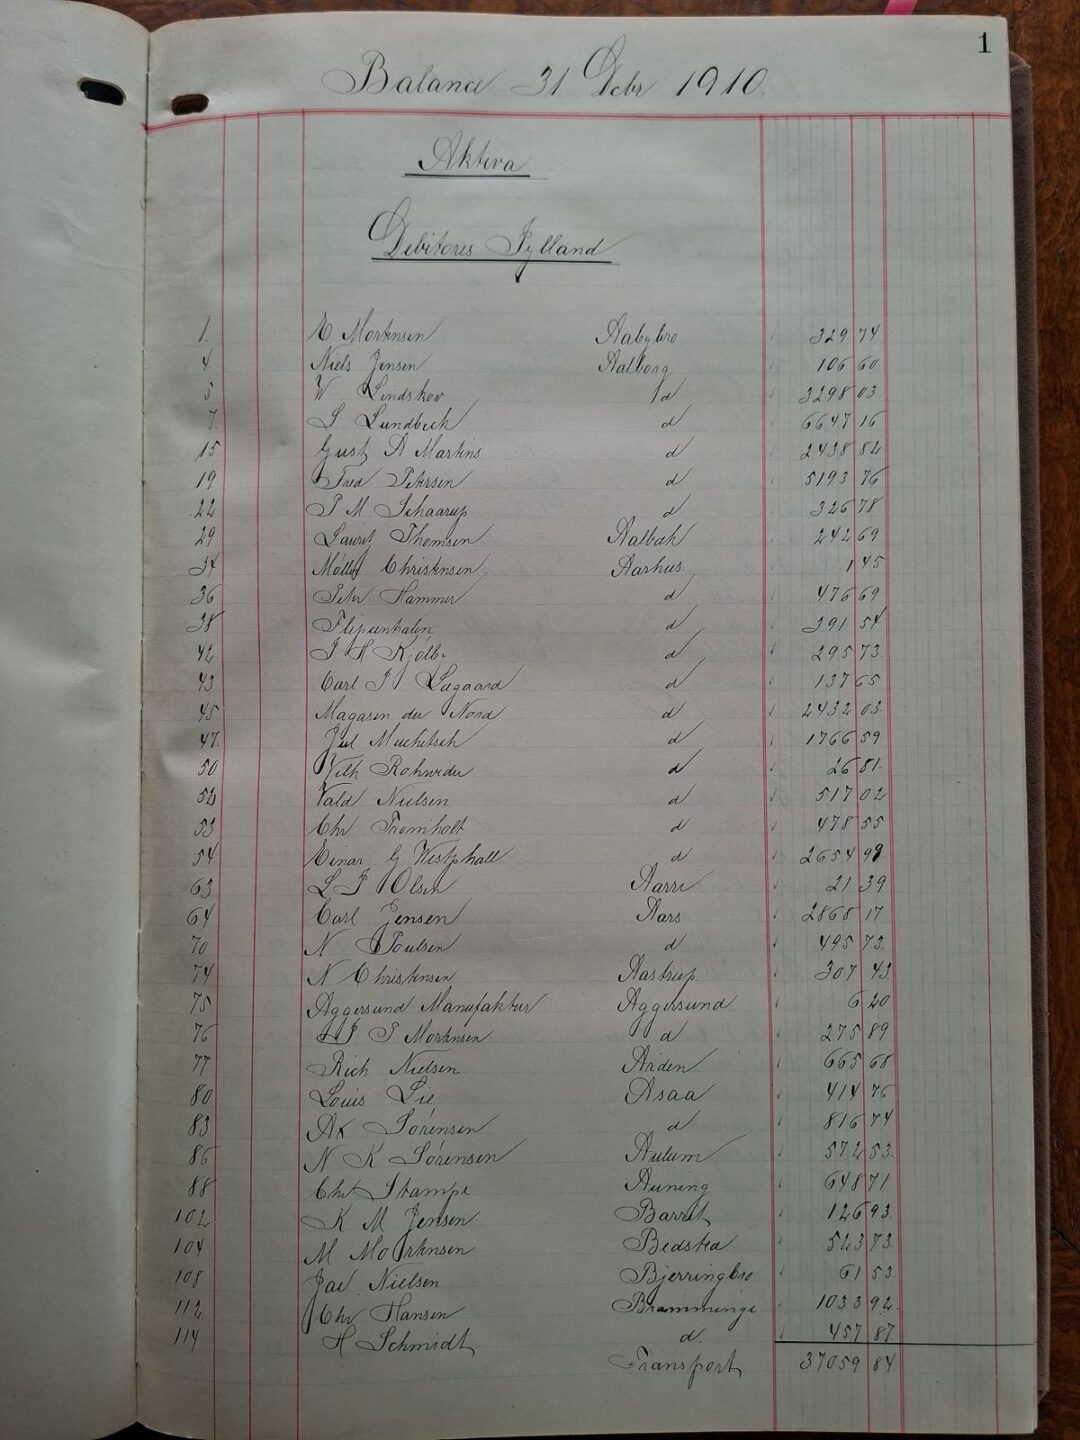
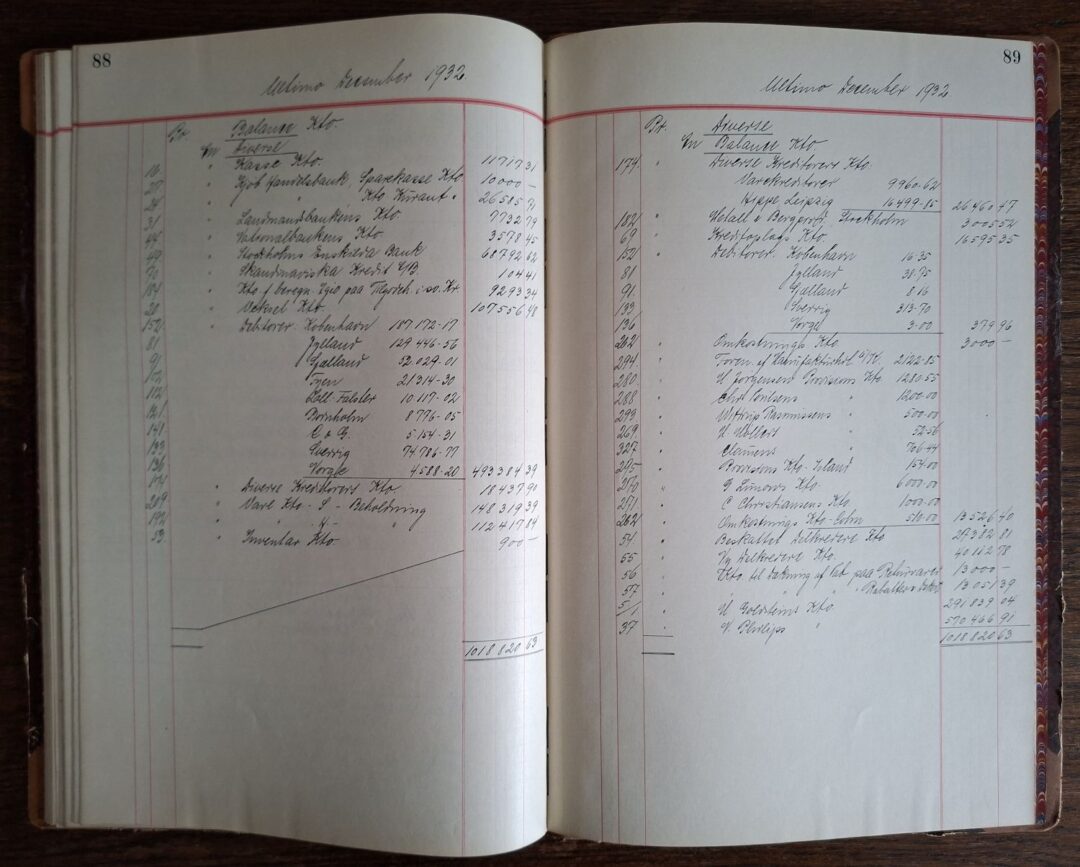
Det var i denne bog, Herman Christensen indførte årsregnskabet. Hver side har 40 linjer, der blev fyldt med firmanavne og beløb, som skulle adderes nederst og overføres til næste side. For 1910-regnskabet blev der indført 150 indkøb og over 1500 salg, så det samlede regnskab fylder 45 sider.
Det var med andre ord en tidskrævende opgave, der krævede 100% fokus.
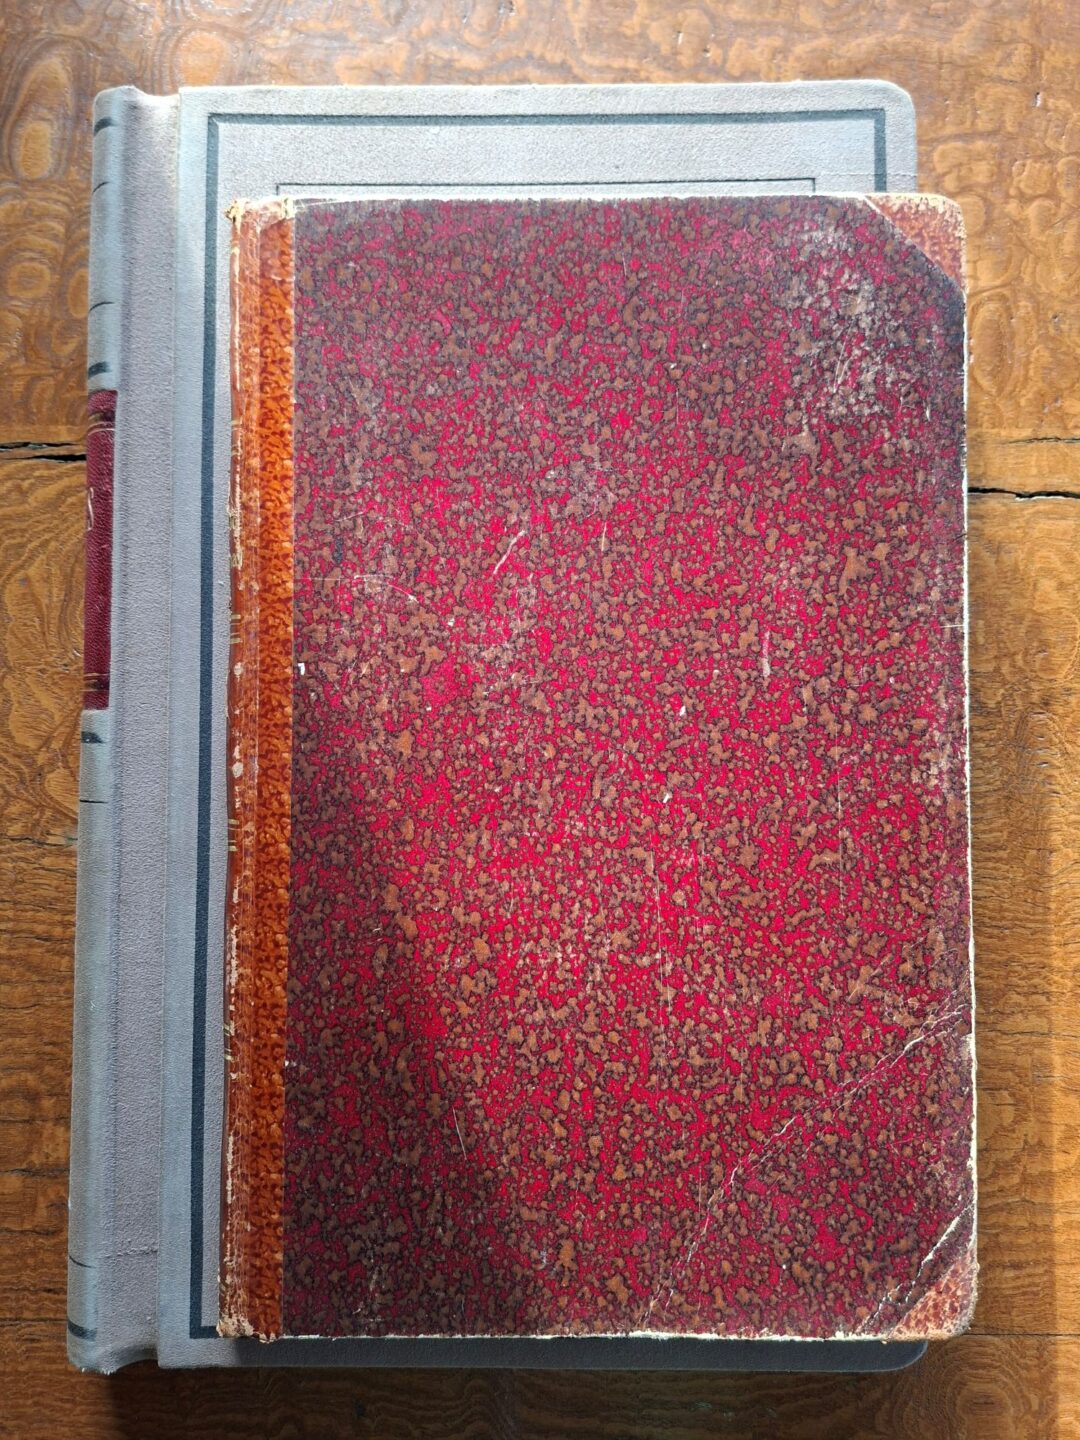
Supplement til årsregnskab
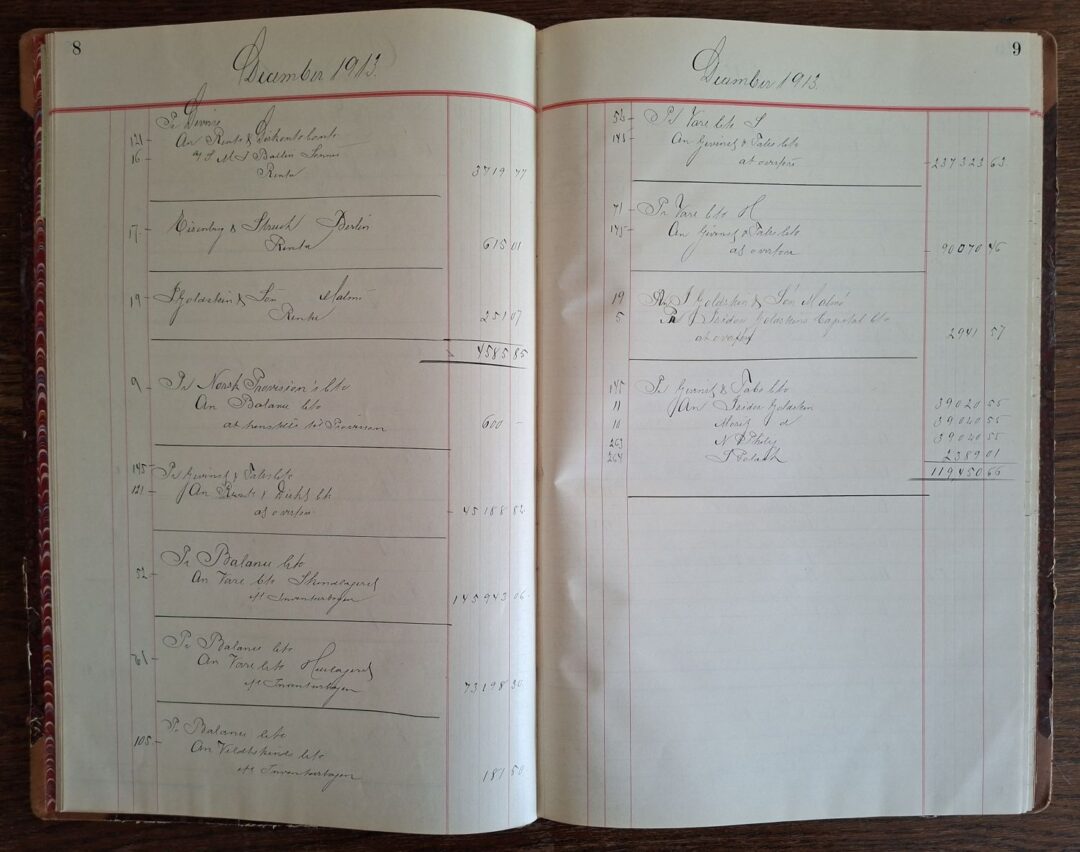
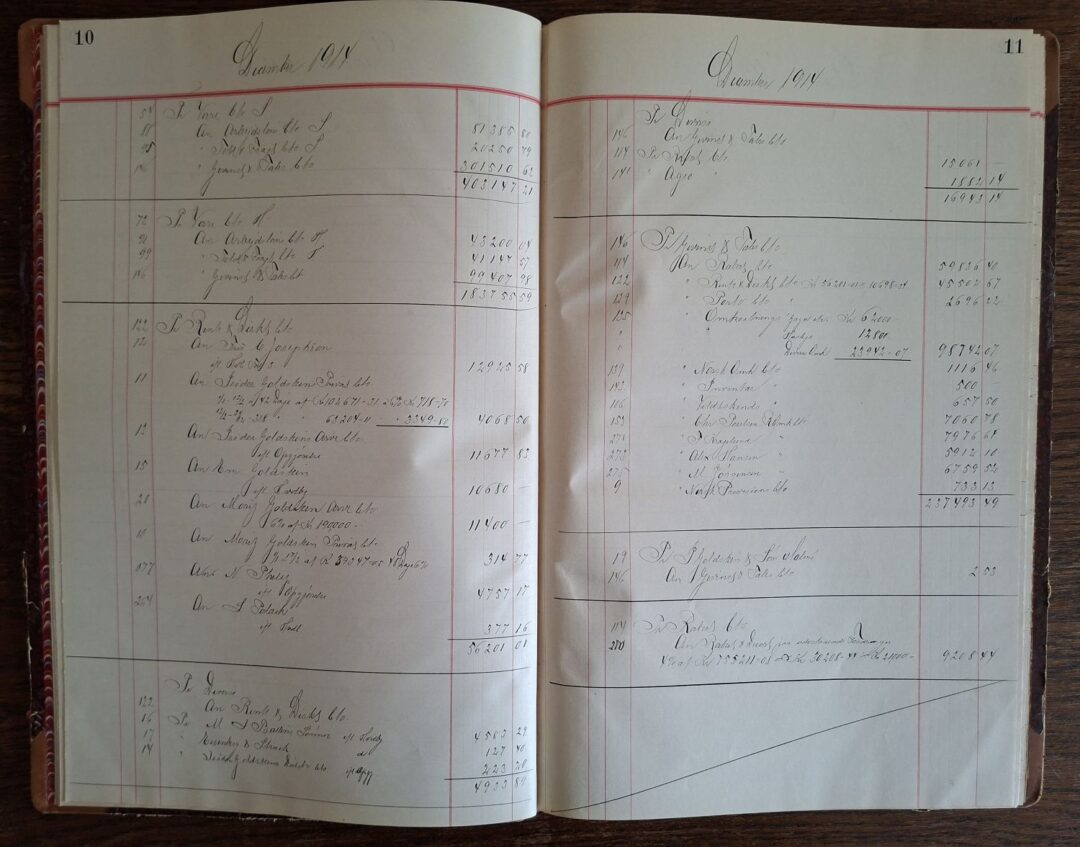
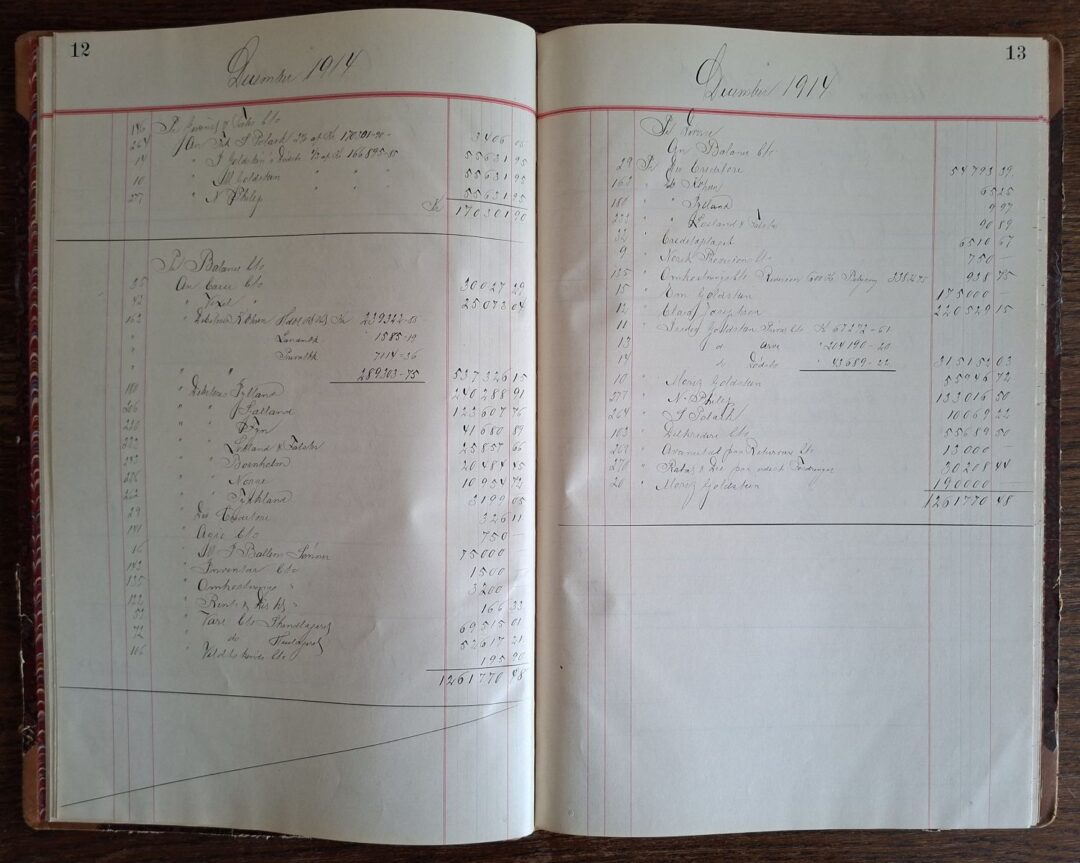
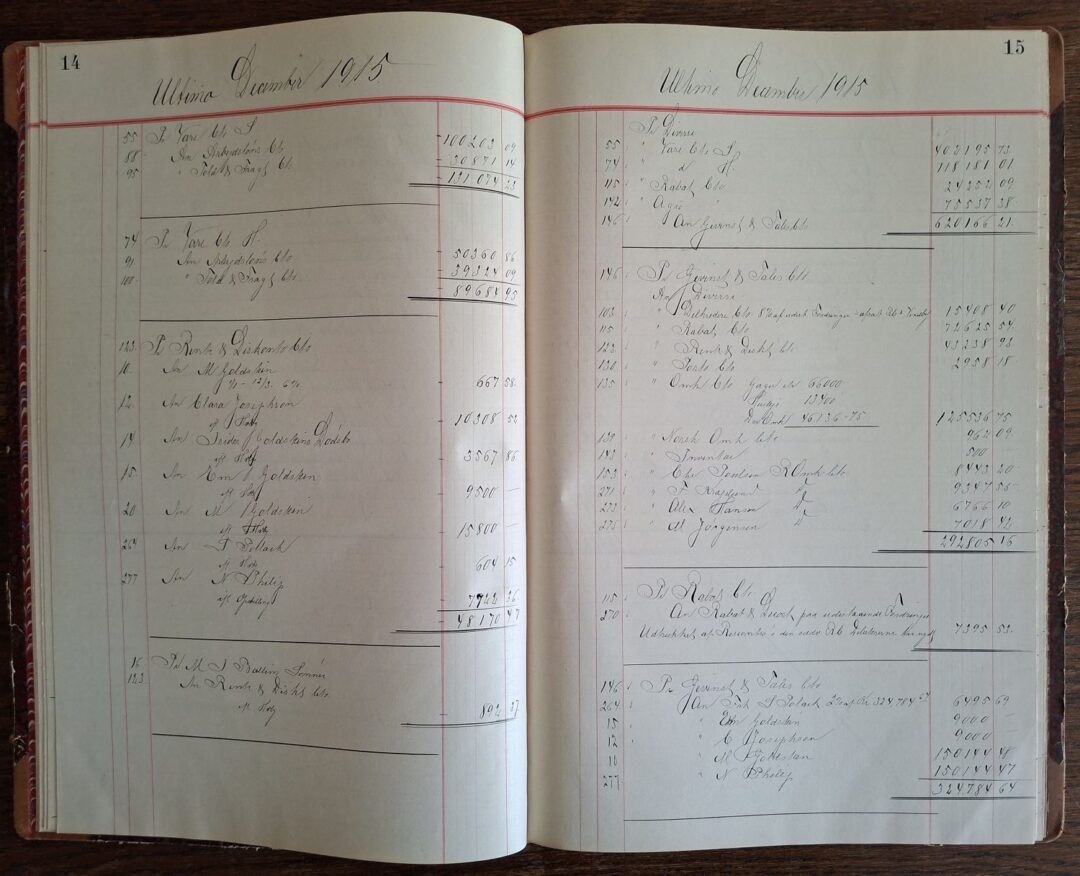
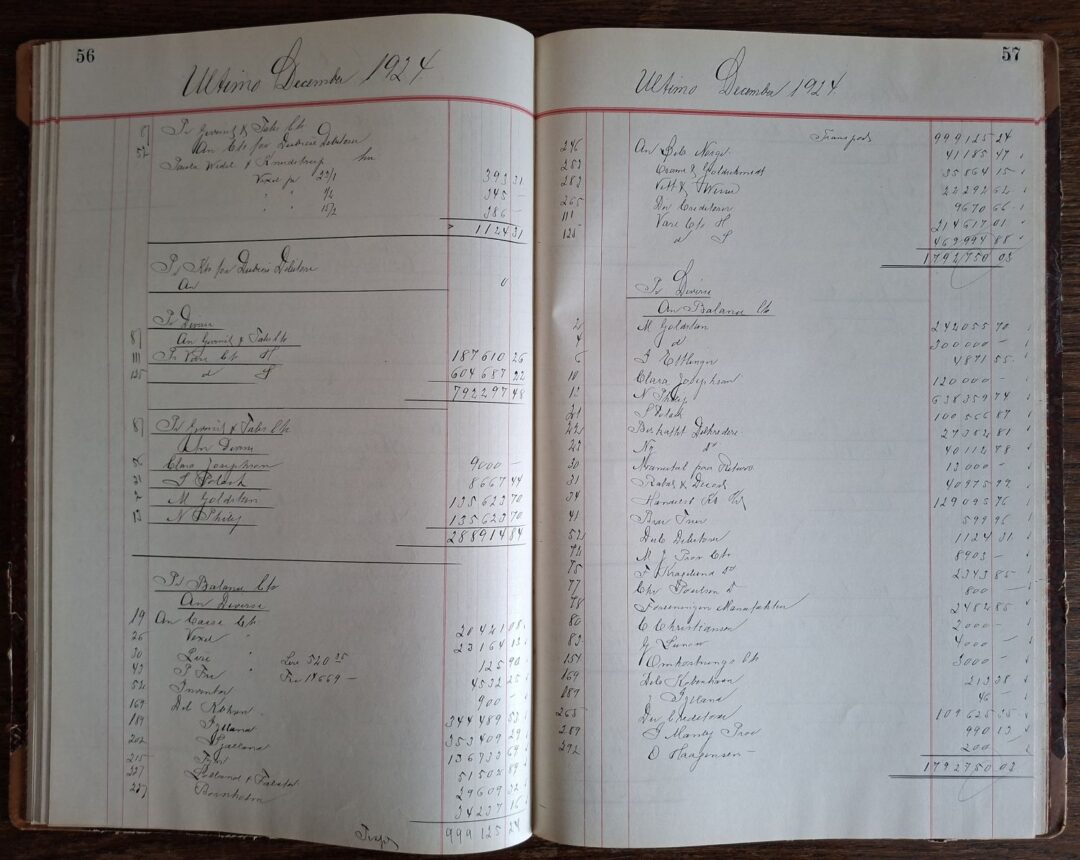
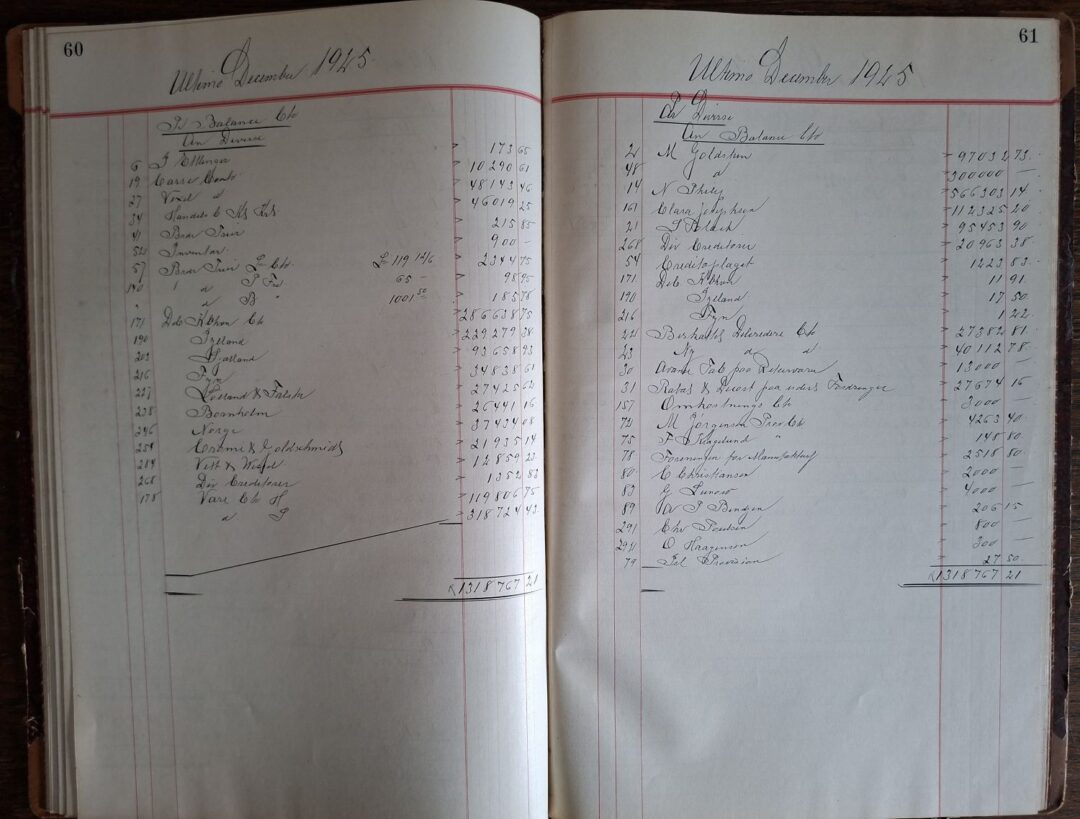
Det var kun i de første fire år, at alle køb og salg blev skrevet ind i årsregnskabet. Fra 1914 og fremefter er det kun hovedtal, og årsregnskabet fylder et par sider.
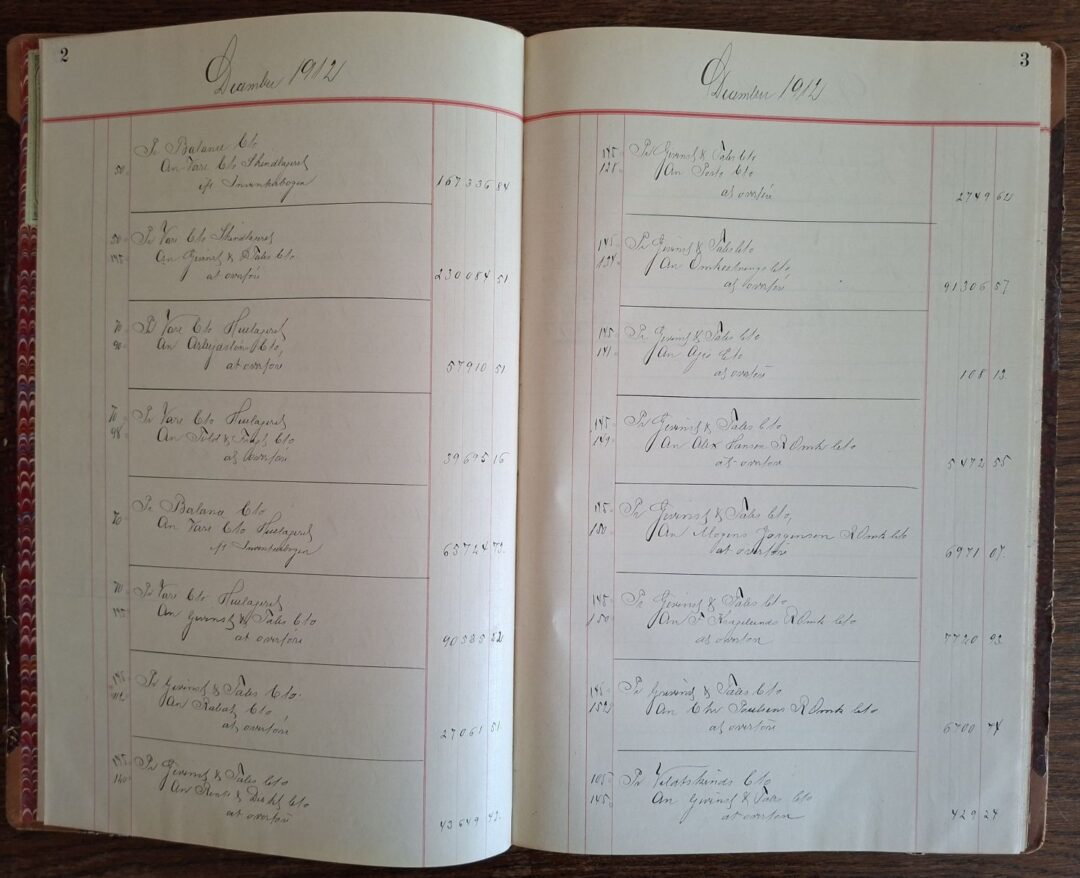
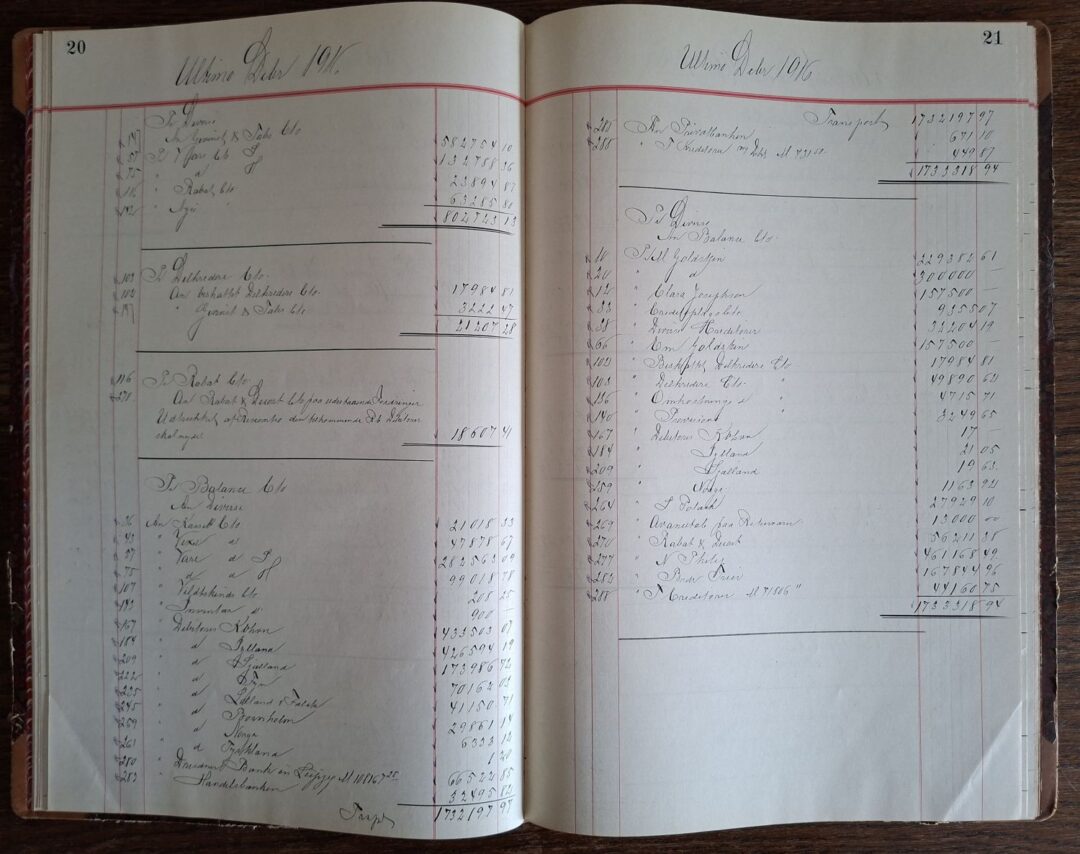
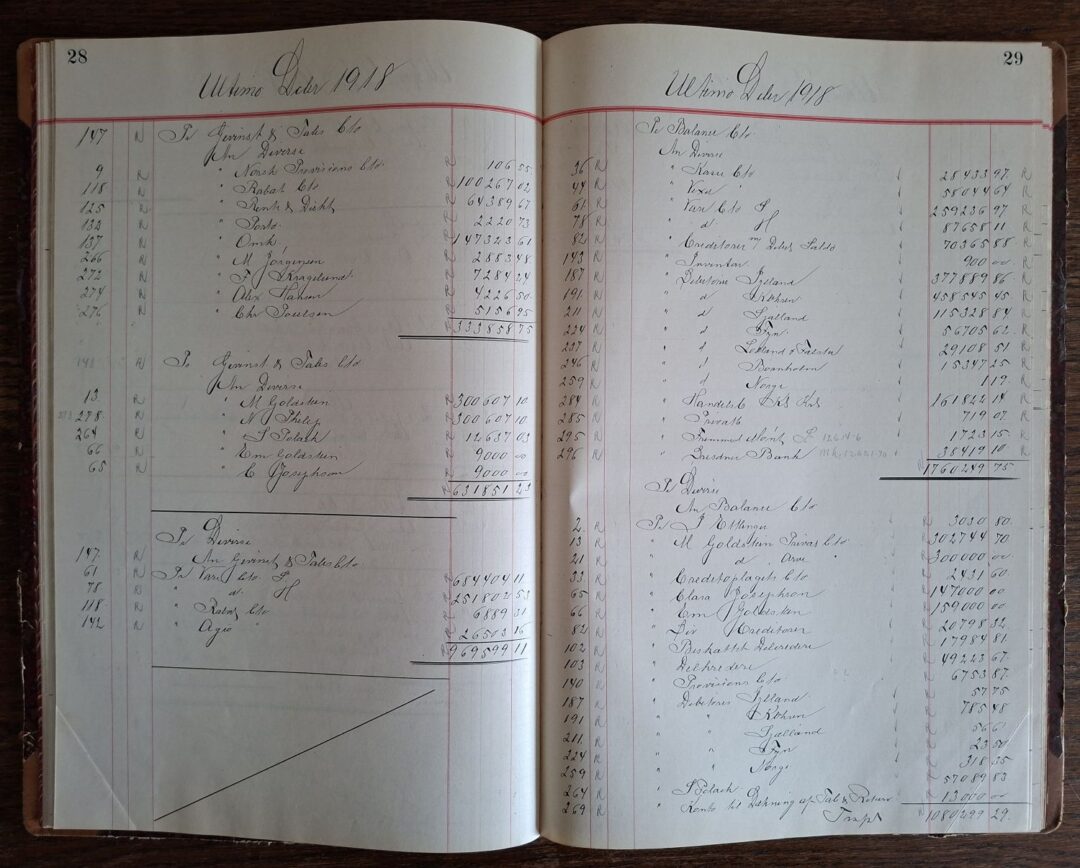
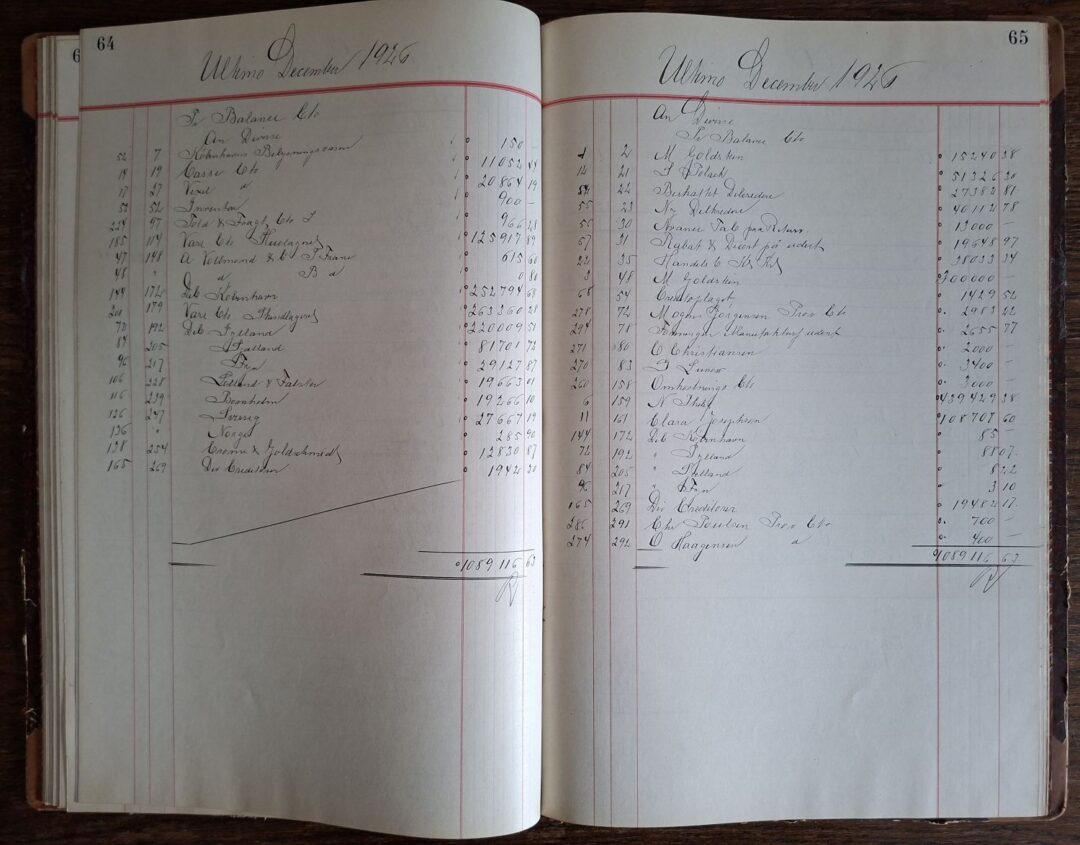
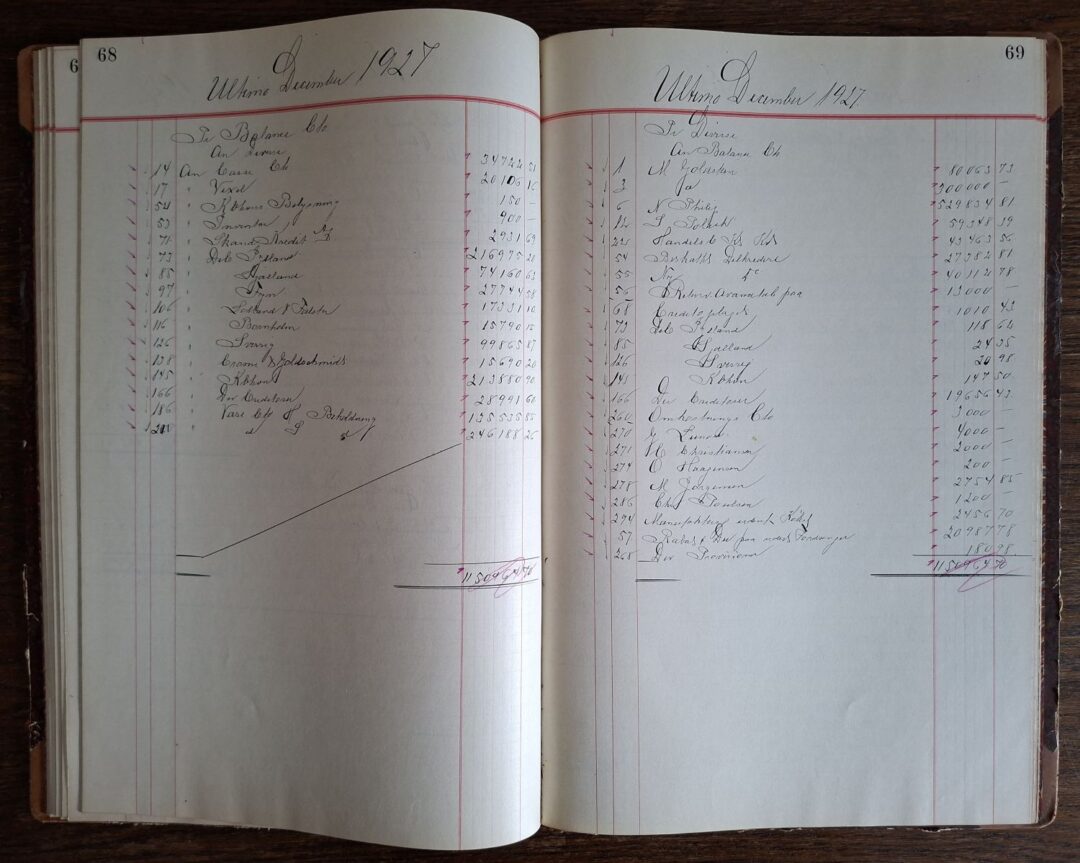
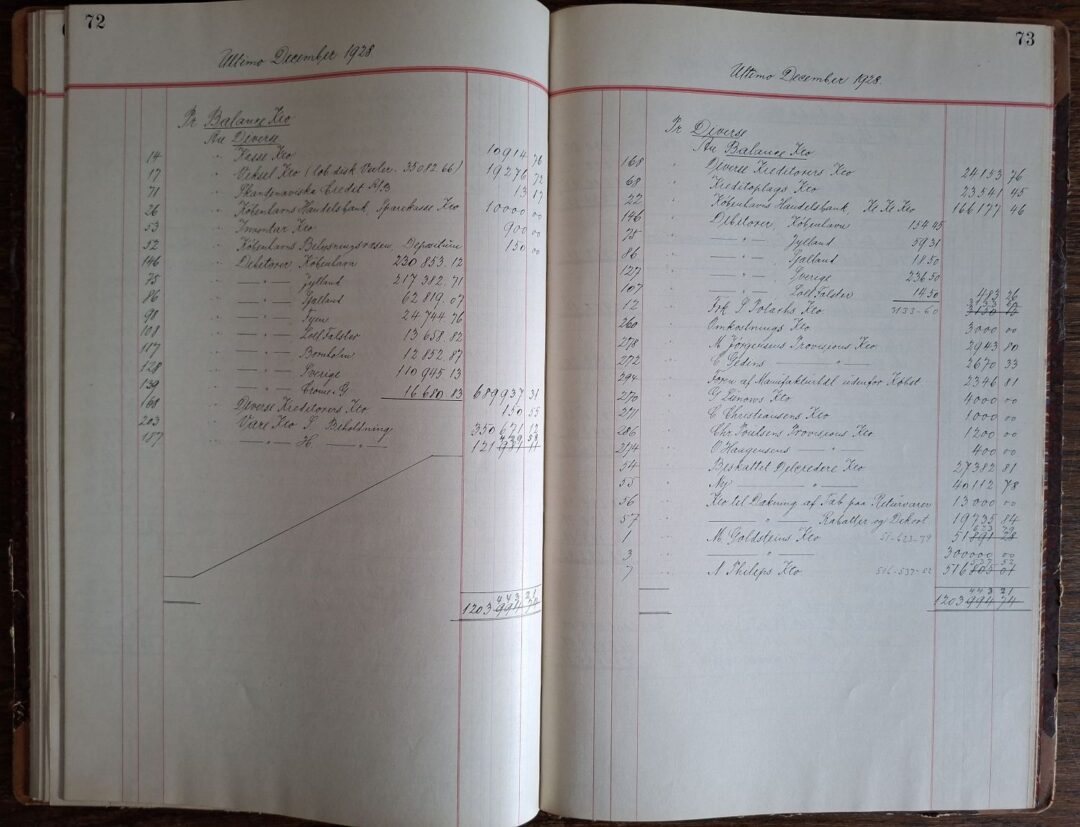
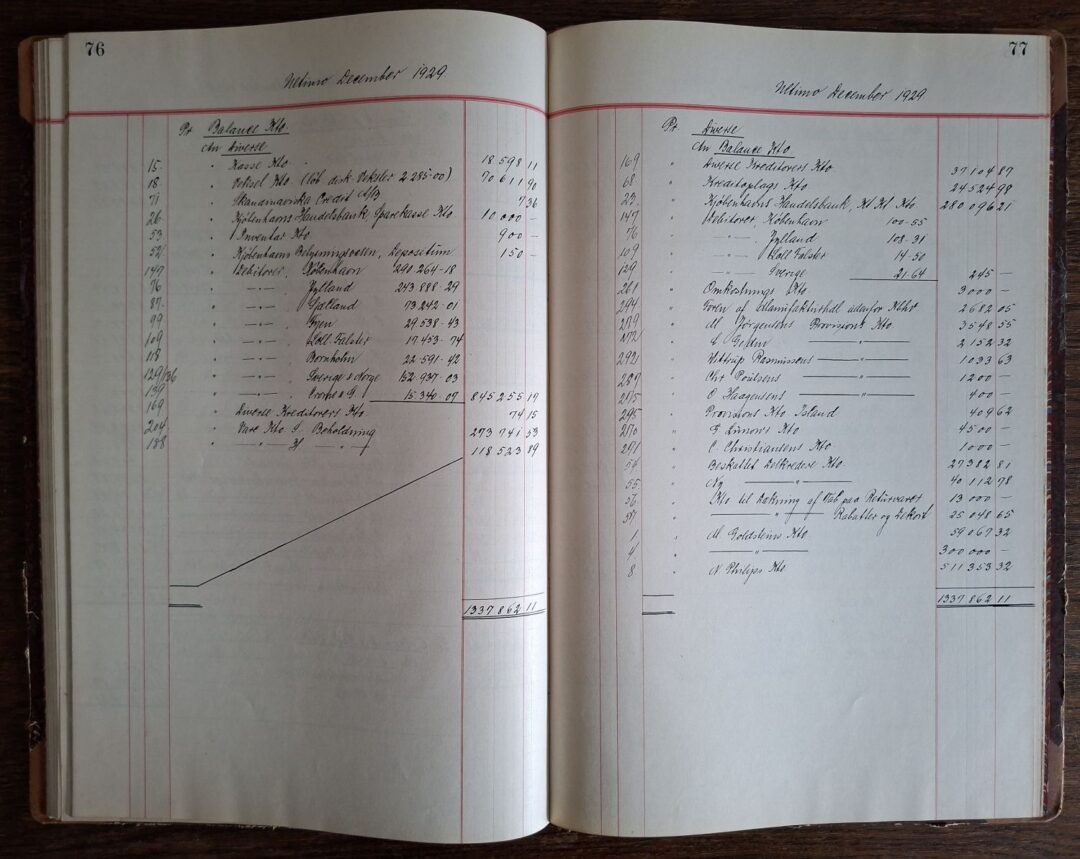
Til gengæld findes der en bog, som Herman Christensen har anvendt til at samle og udregne de tal, der skulle overføres til årsregnskabet. Supplementet til årsregnskabet er i et lidt mindre foliant-format end statusbogen – i firmaet Aamodts smukke indbinding. Når man kigger i den, får man indtryk af, hvordan det har været en fysisk arbejdsproces at trække de rigtige tal ud af firmaets forskellige bøger, addere, regne renter og så videre – som forberedelse af det endelige årsregnskab.
Det sidste årsregnskab, der er skrevet af Herman Christensen, er 1927. Et par år senere holdt man op med at anvende denne bog.
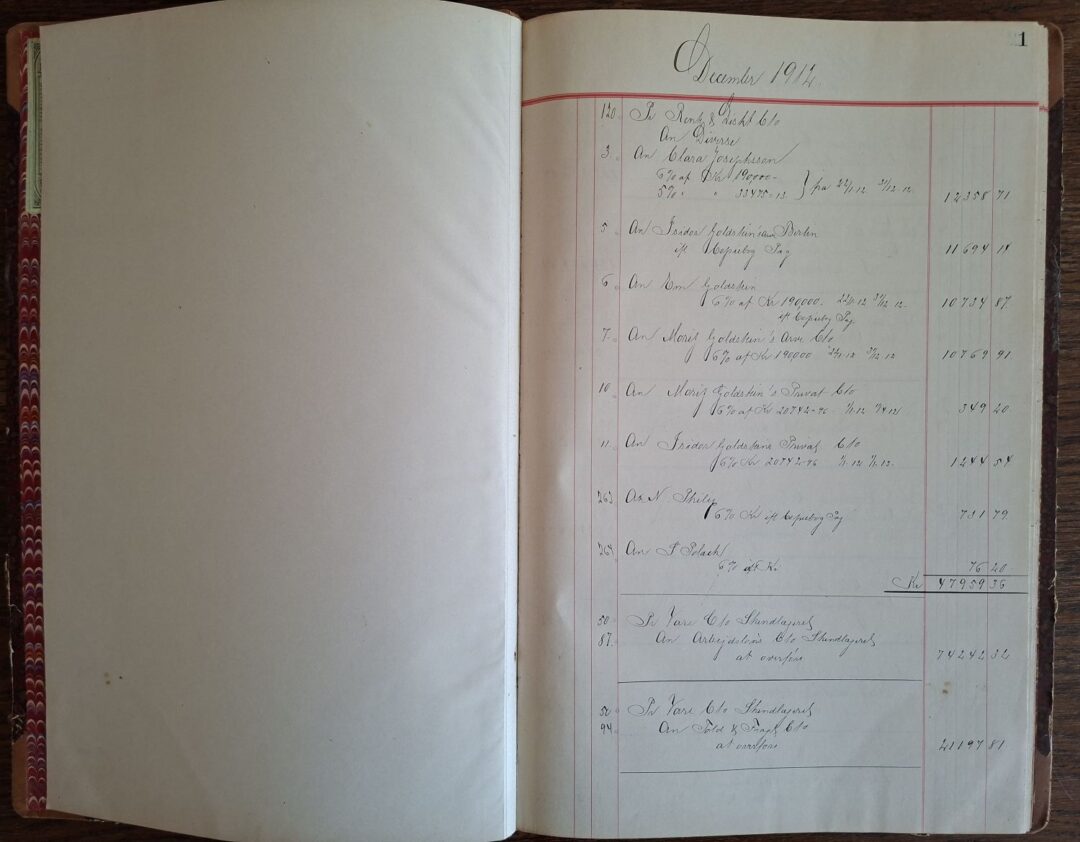
December 1912
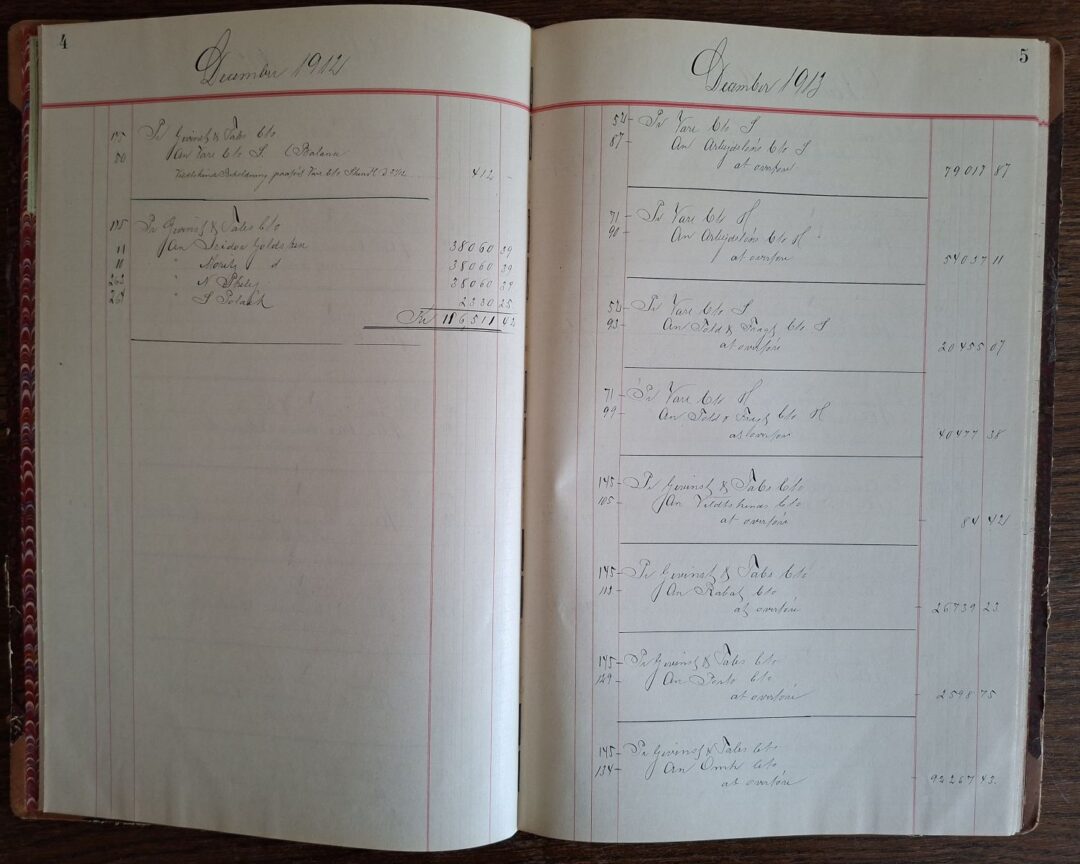
December 1913
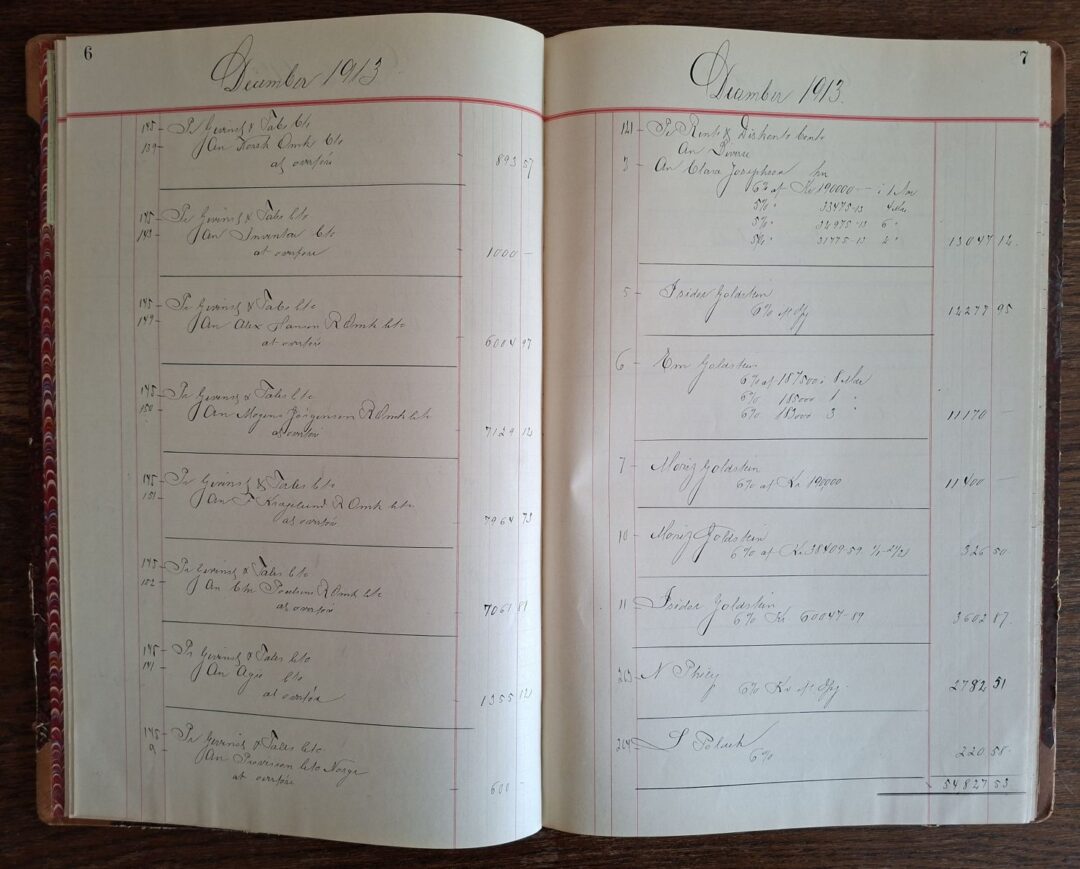
December 1914
December 1915
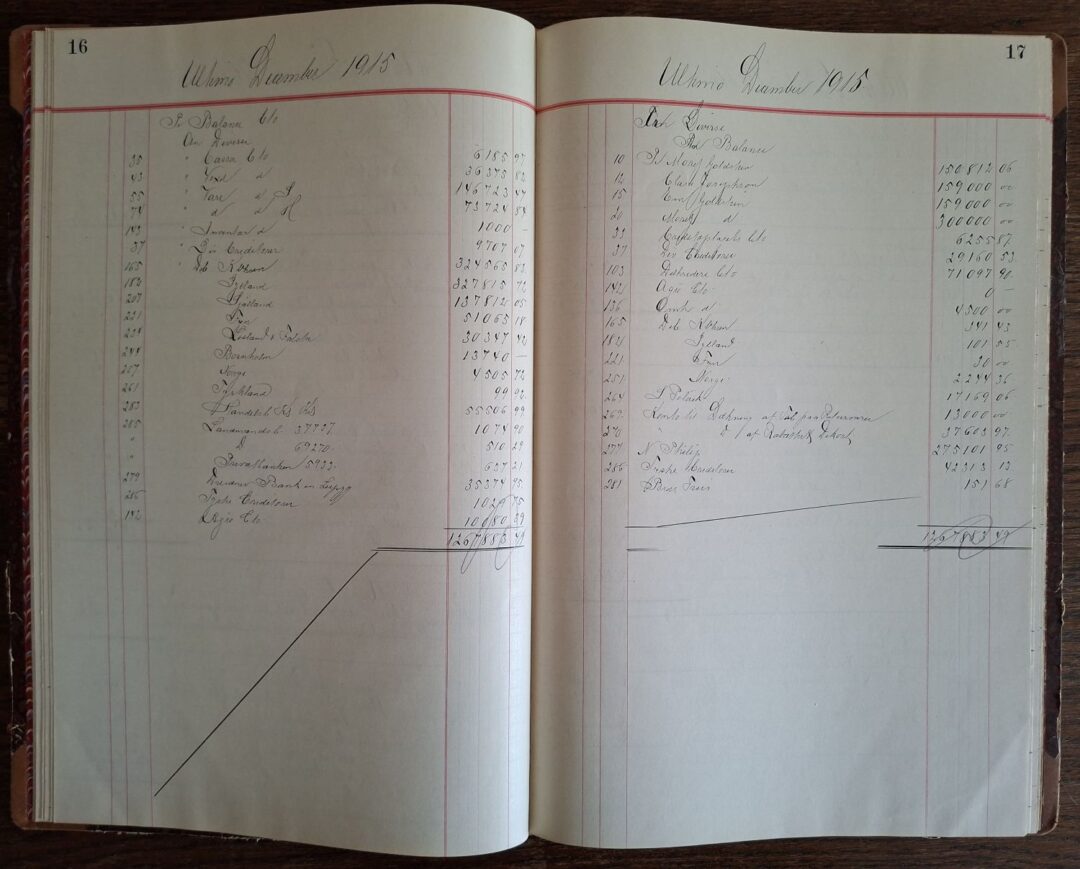
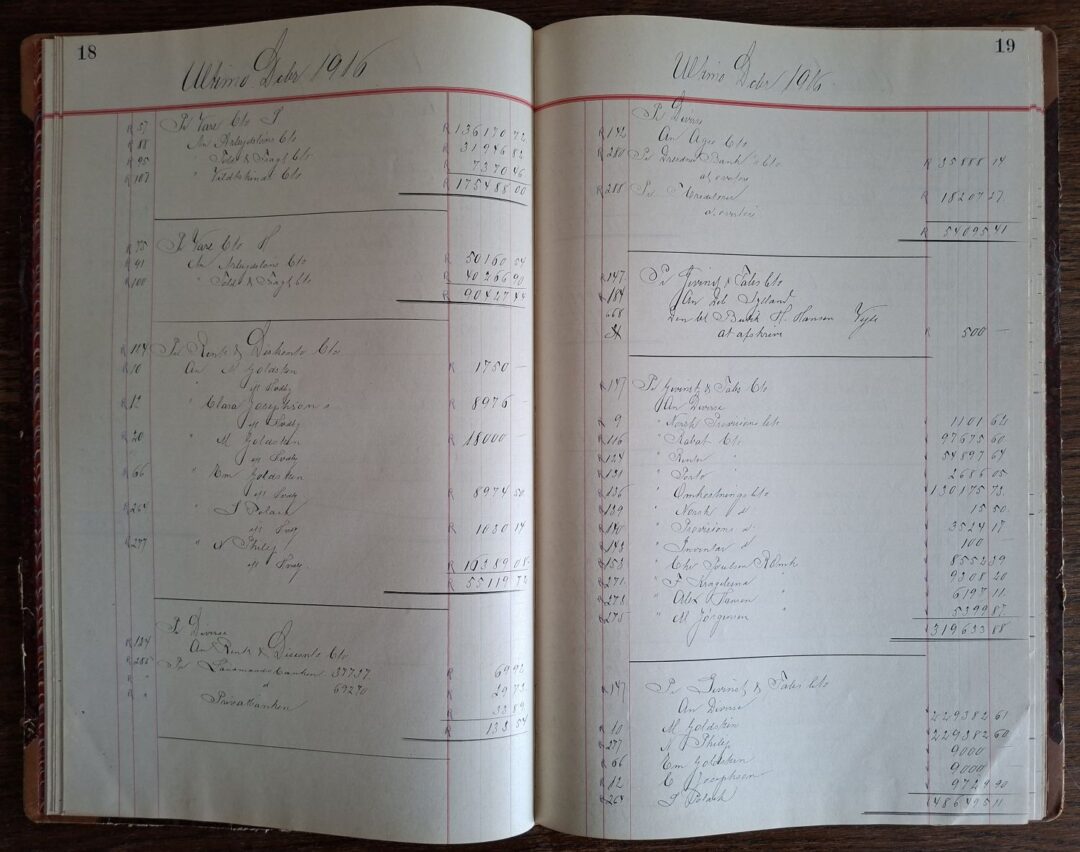
Ultimo December 1916
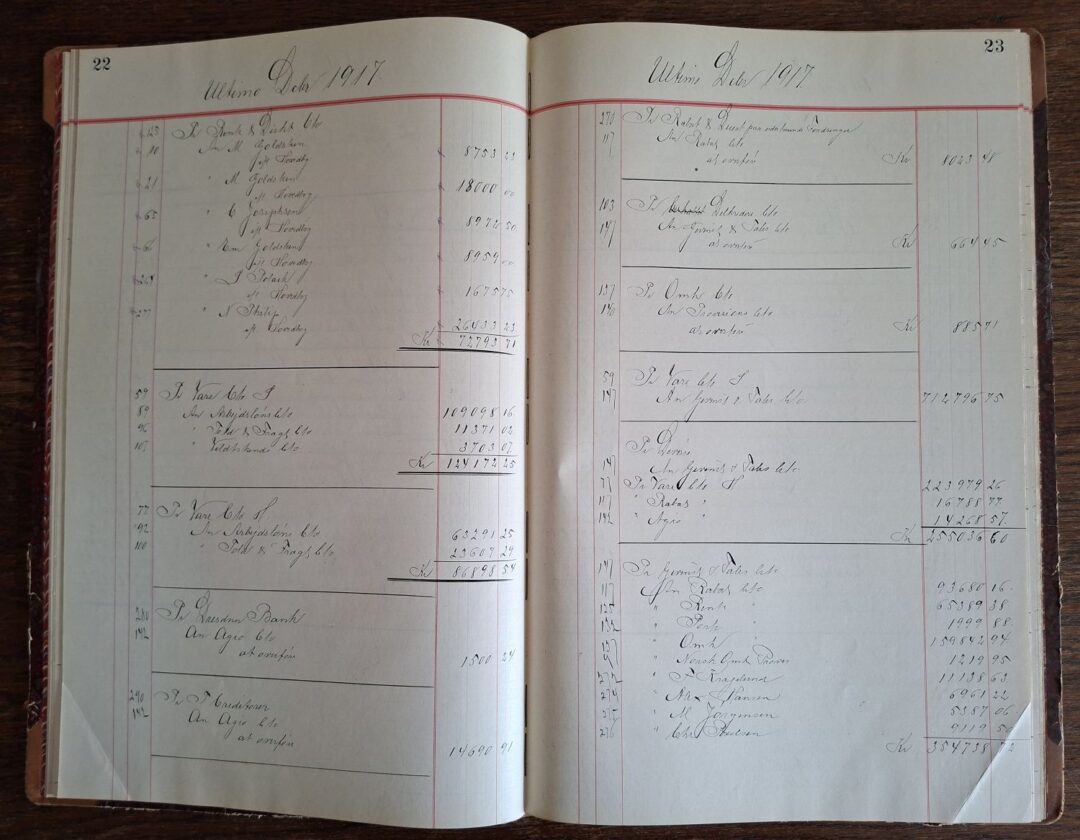
Ultimo December 1917
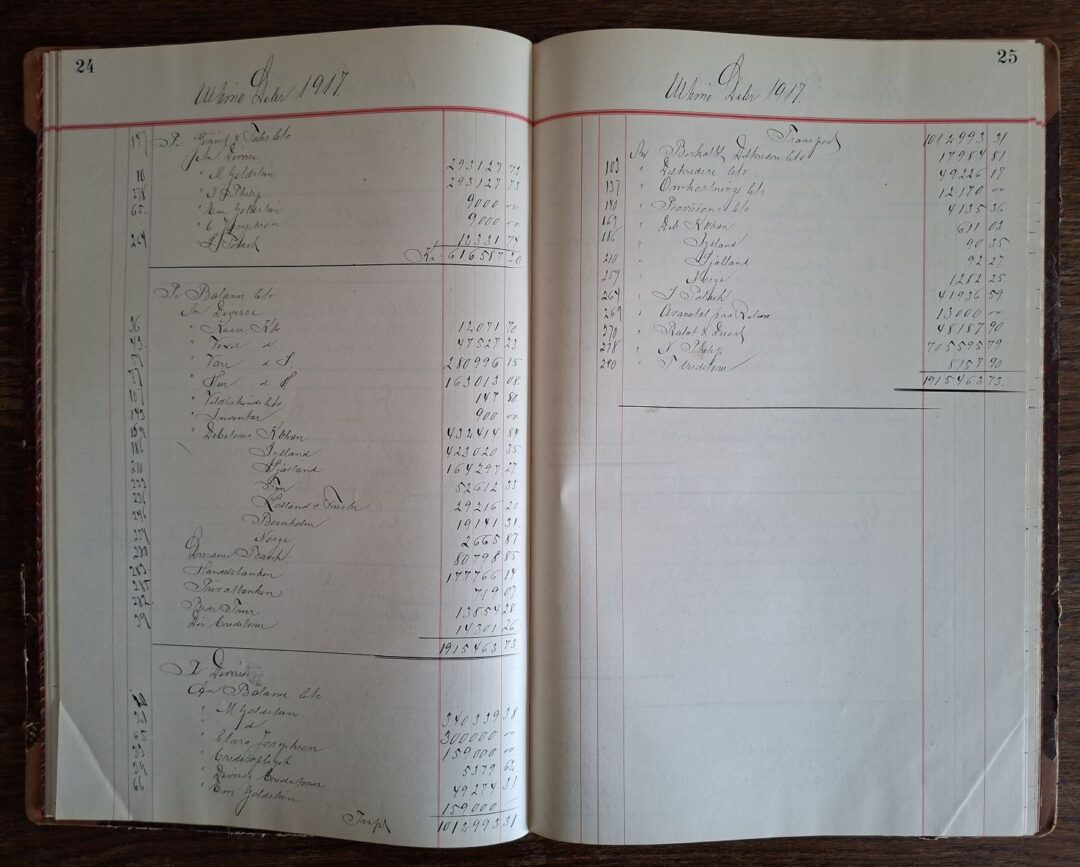
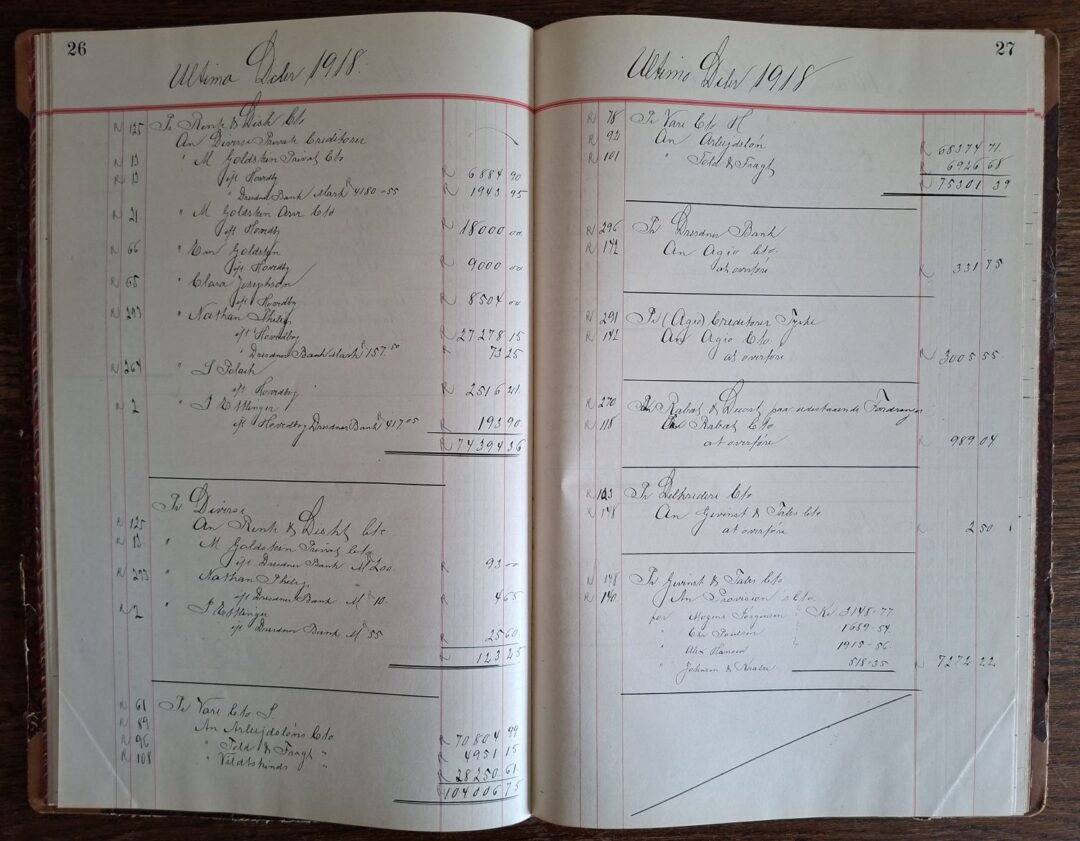
Ultimo December 1918
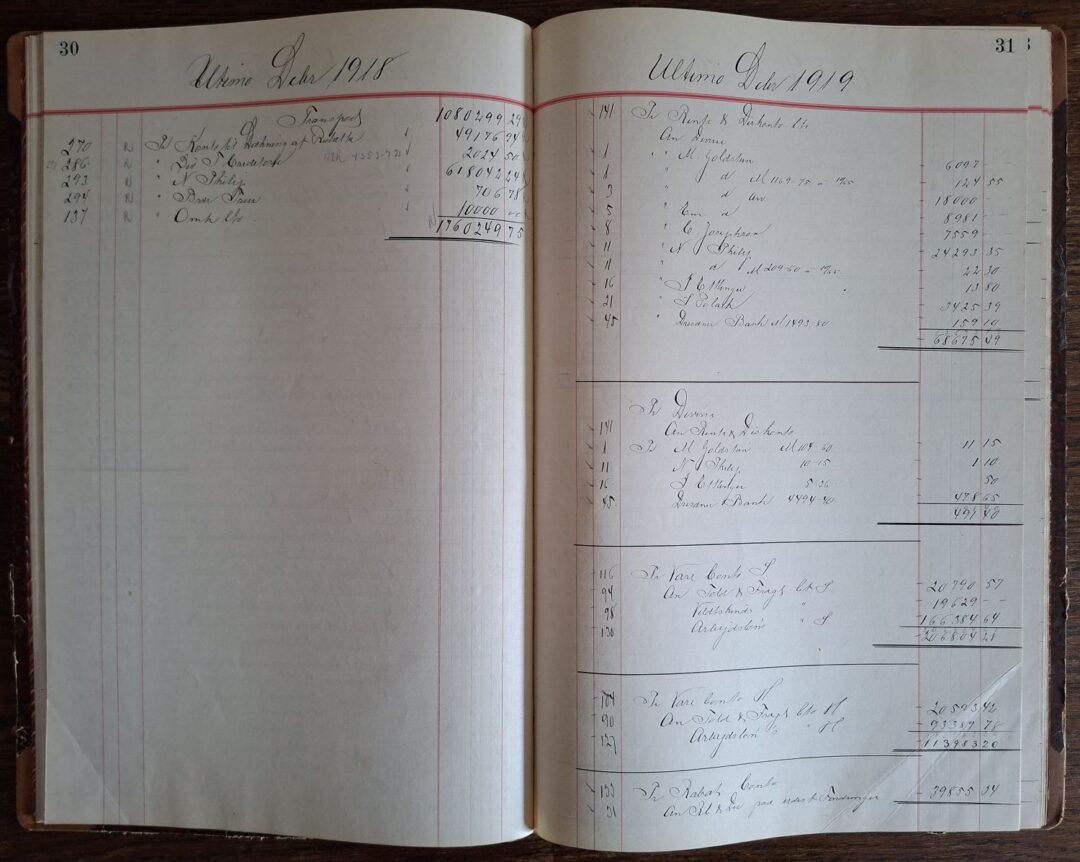
Ultimo December 1919
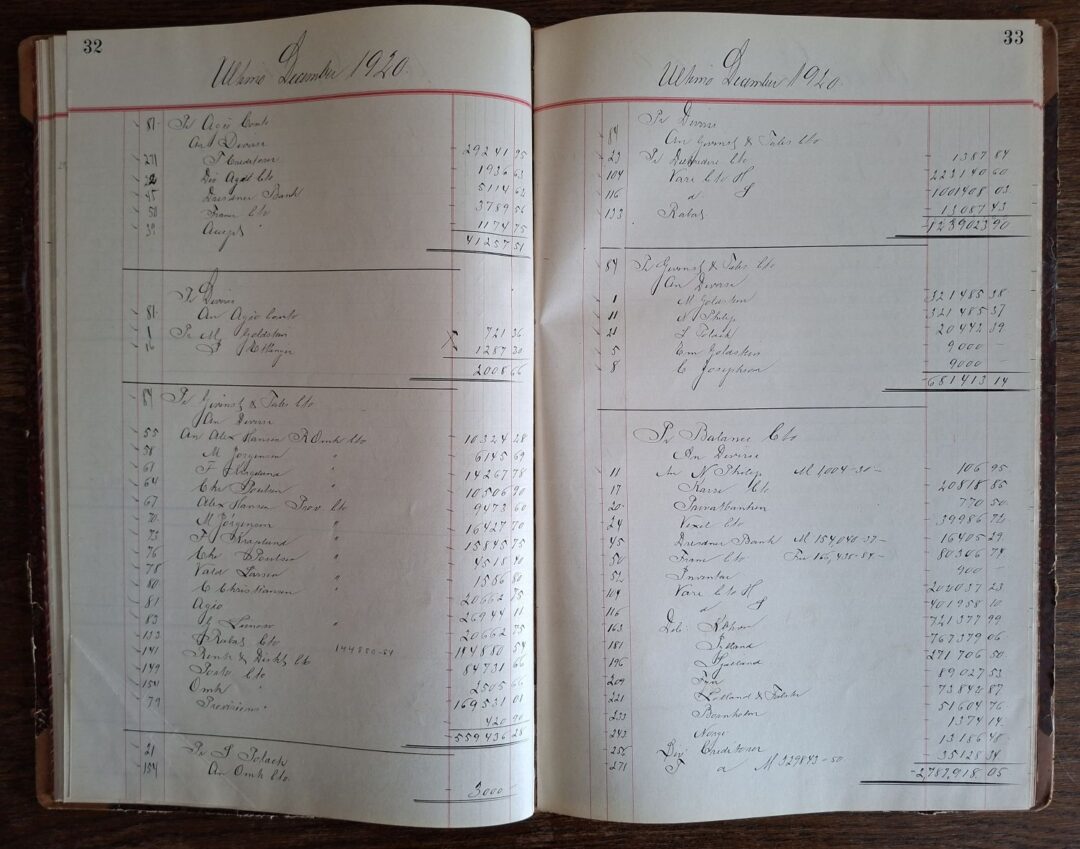
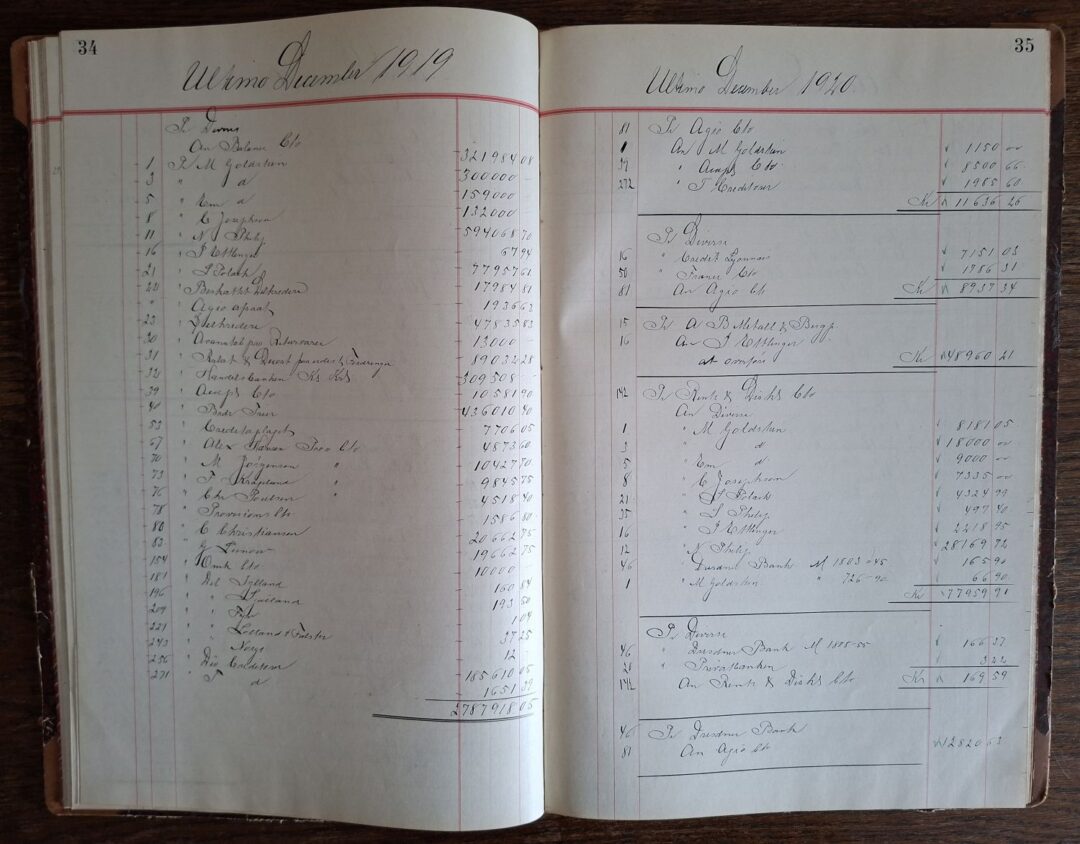
Ultimo December 1920
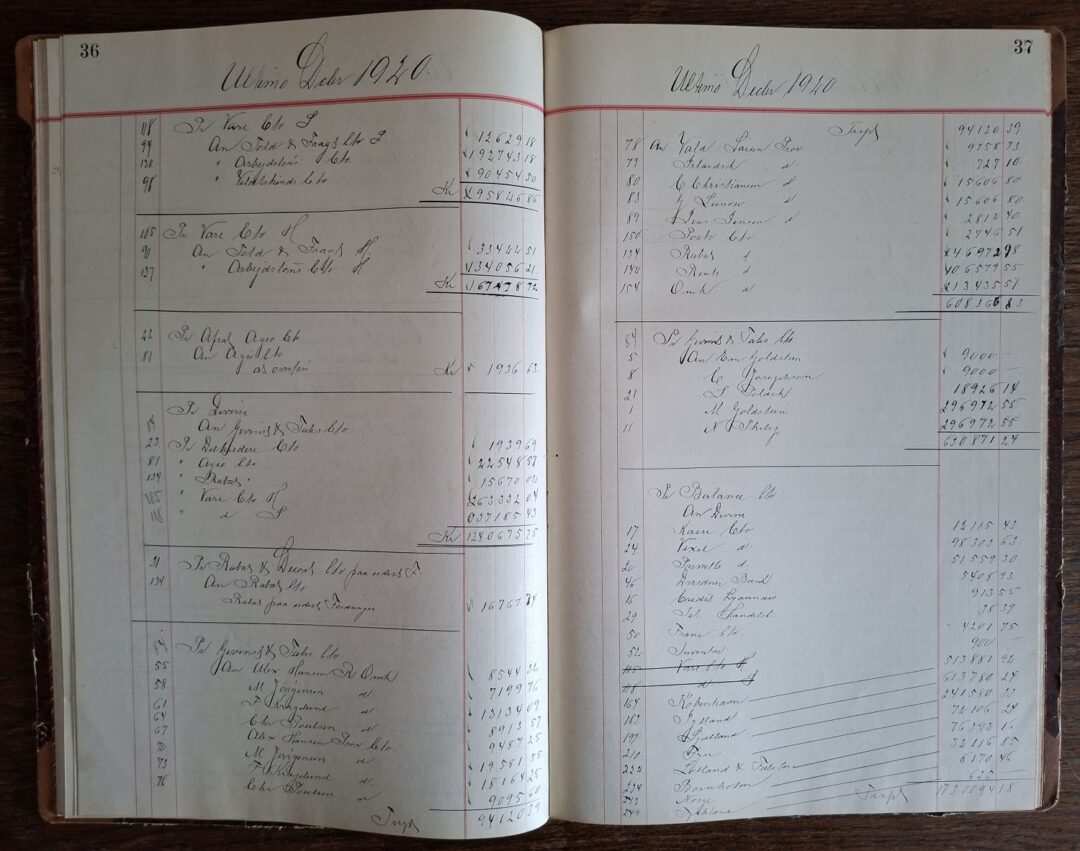
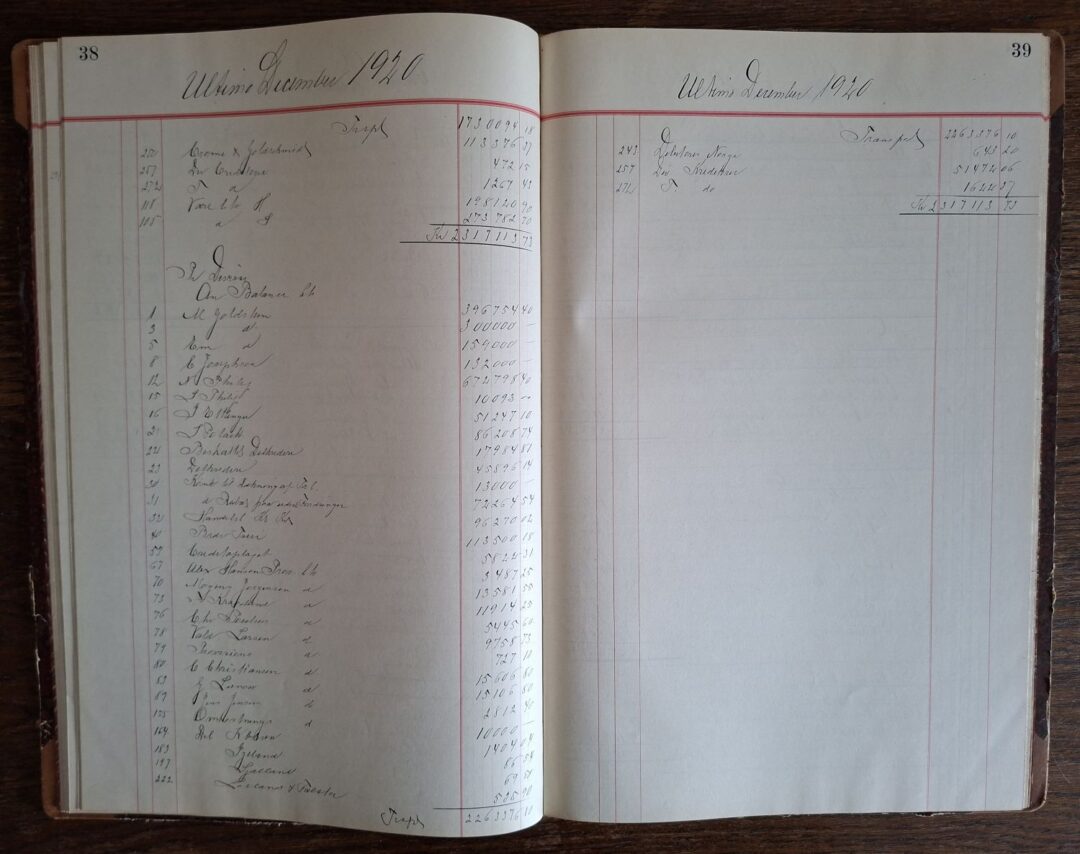
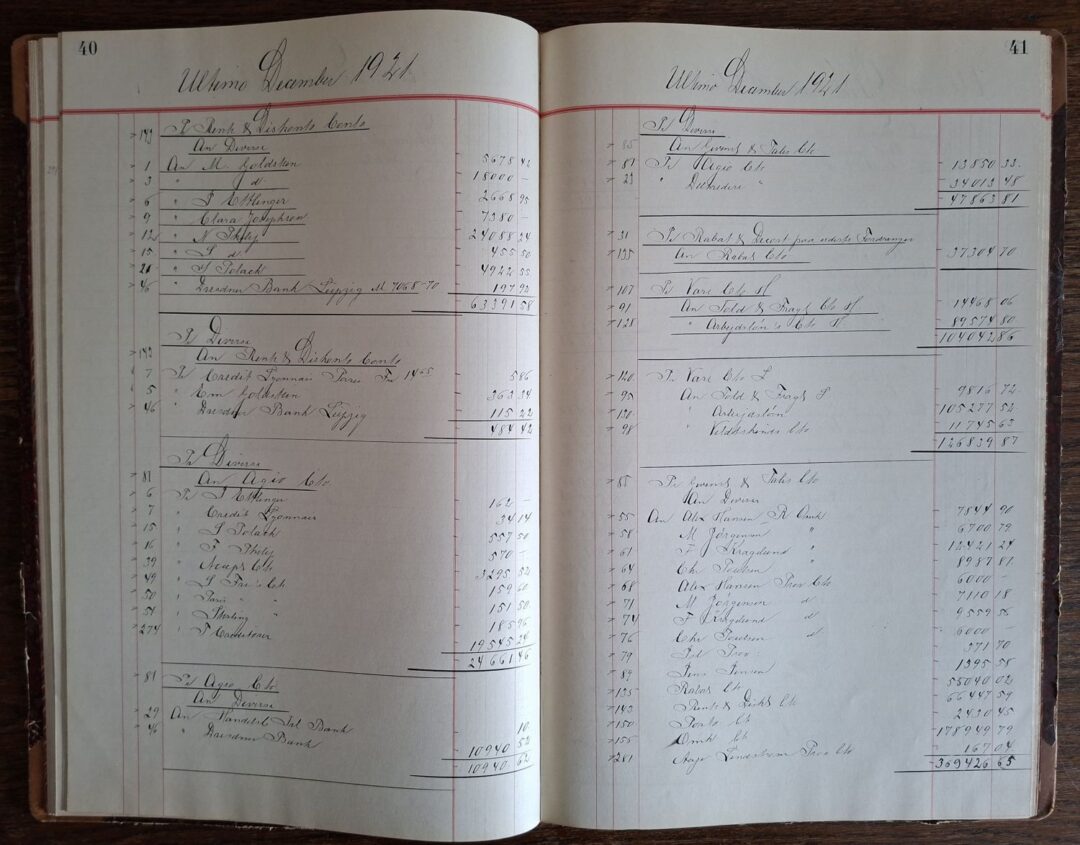
Ultimo December 1921
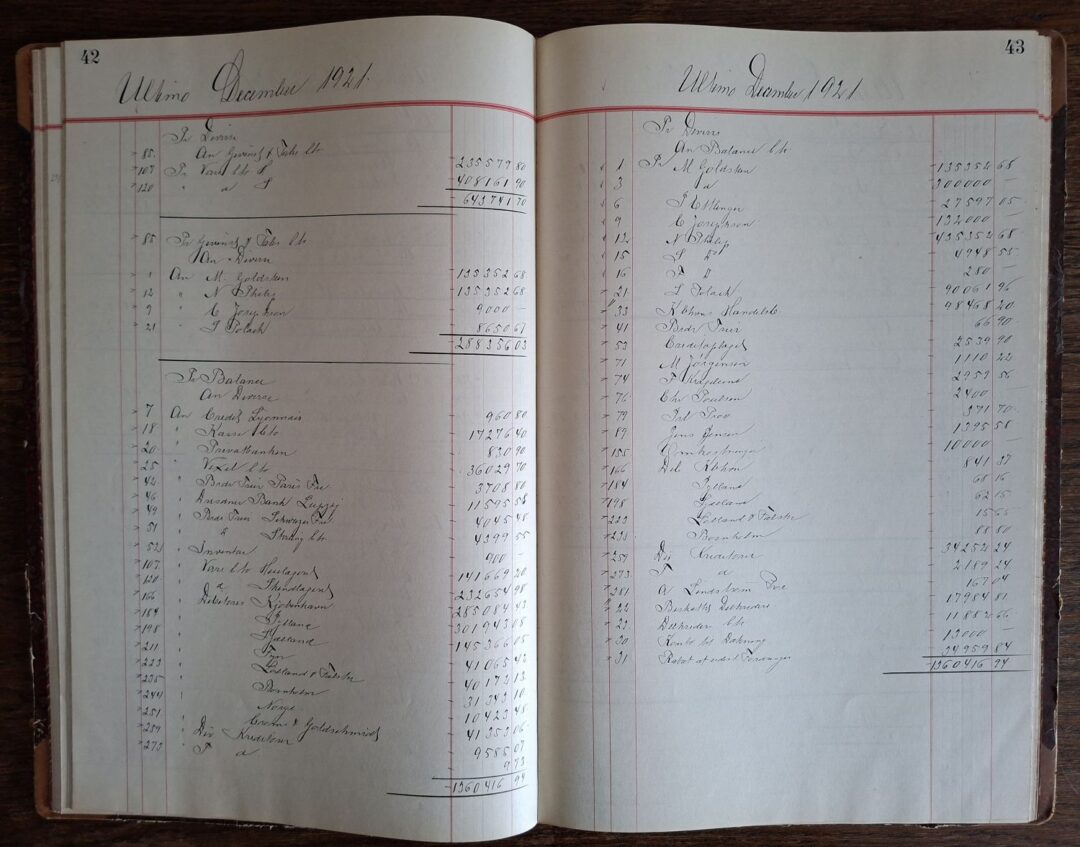
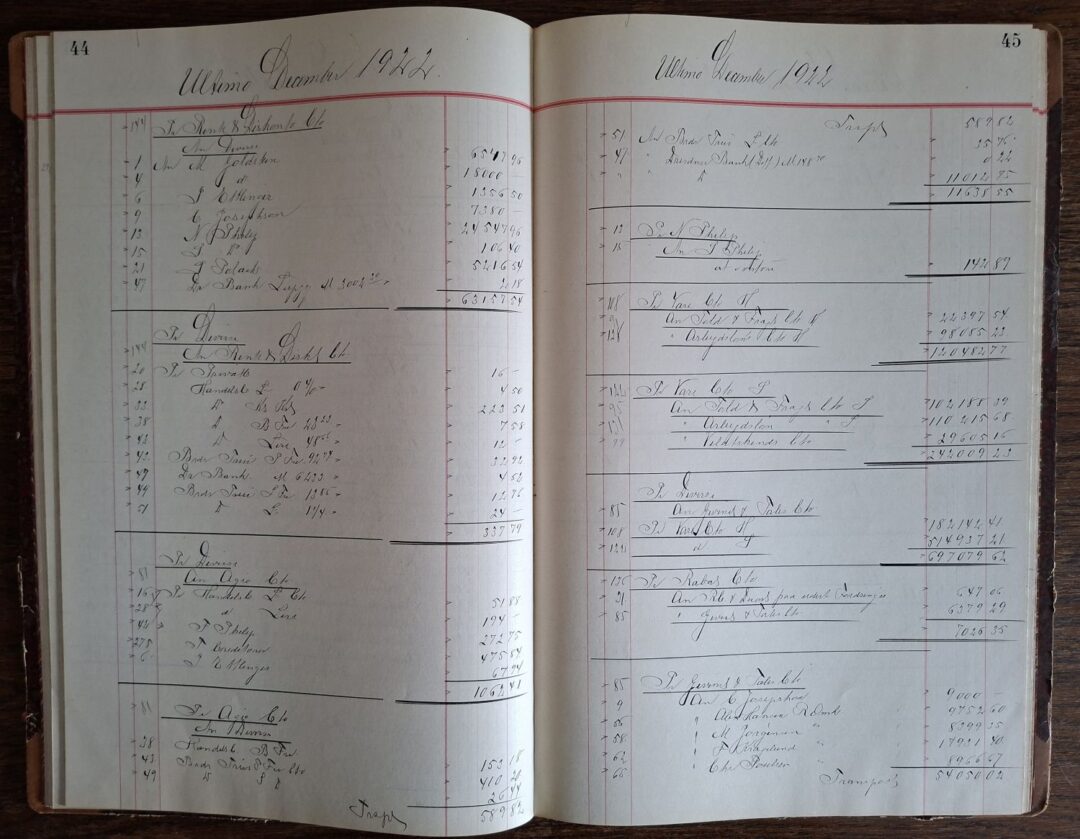
Ultimo December 1922
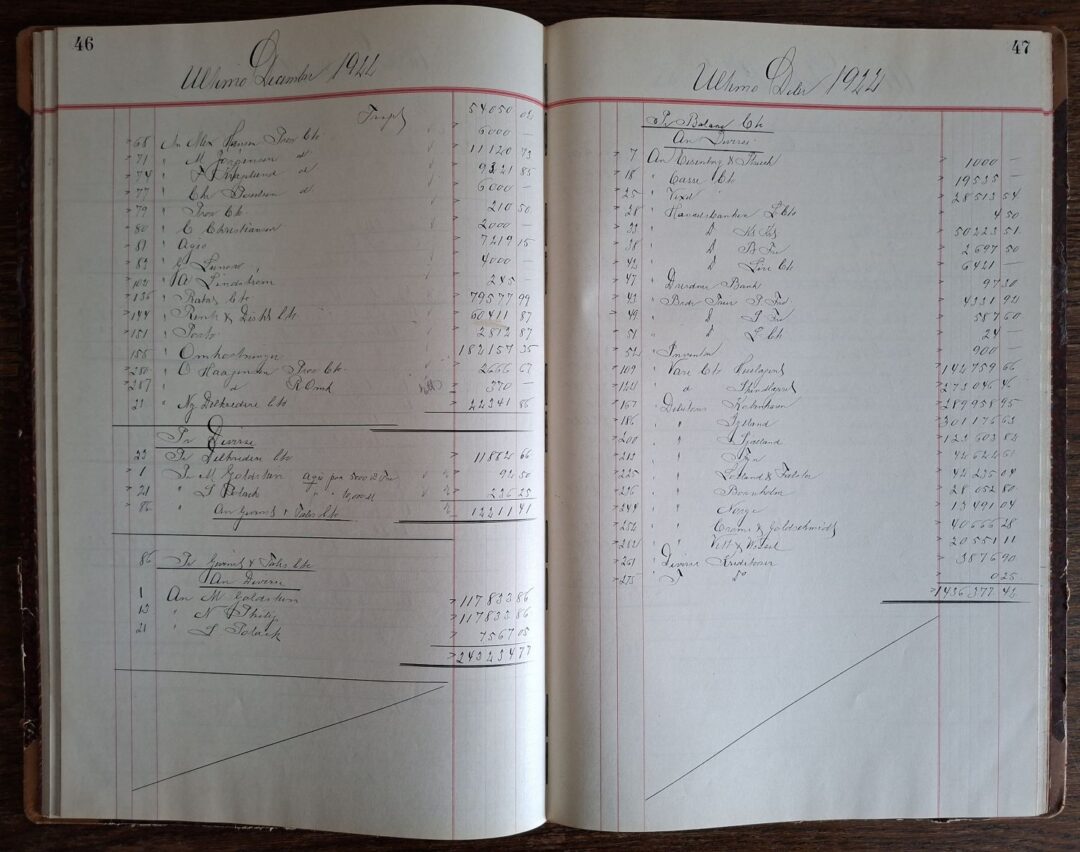
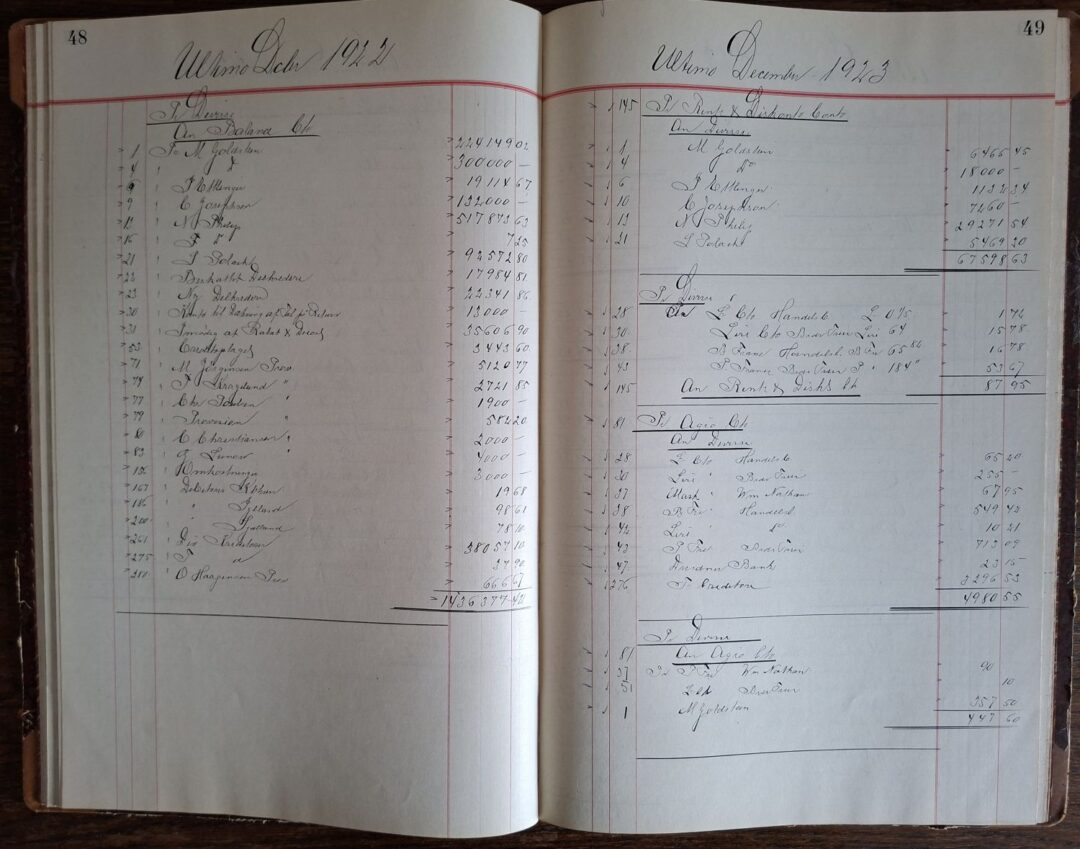
Ultimo December 1923
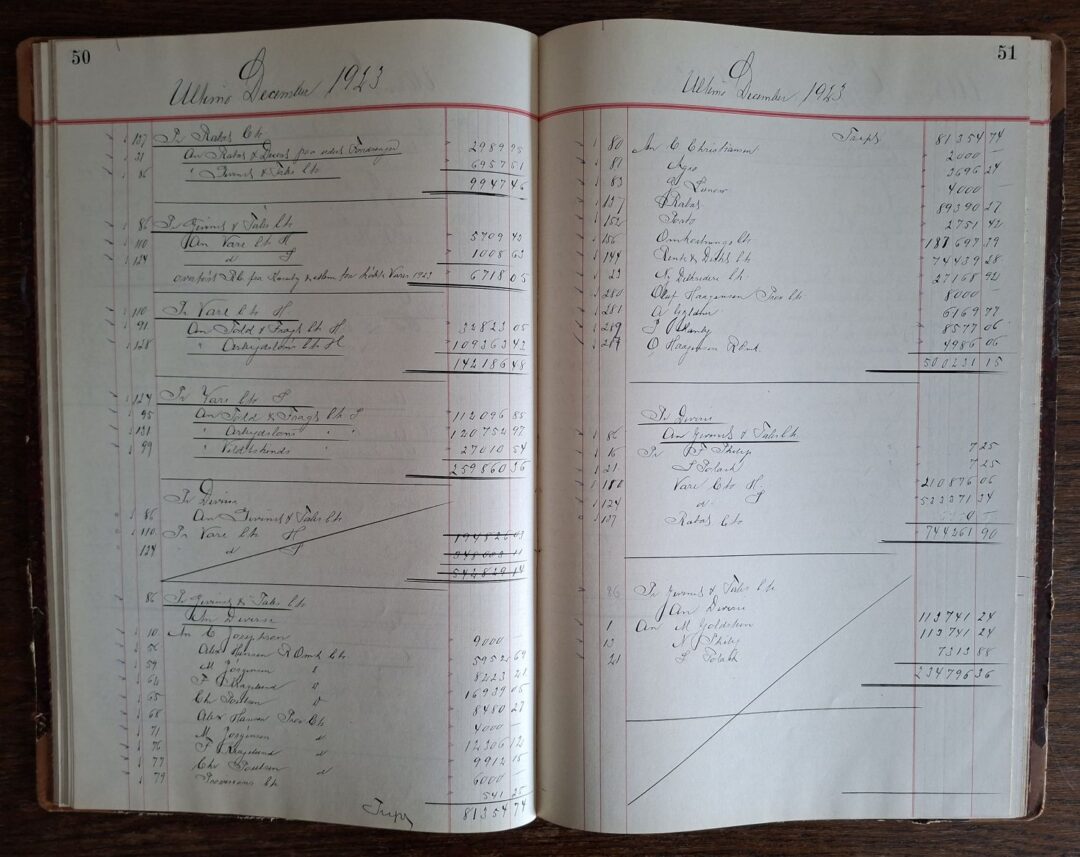
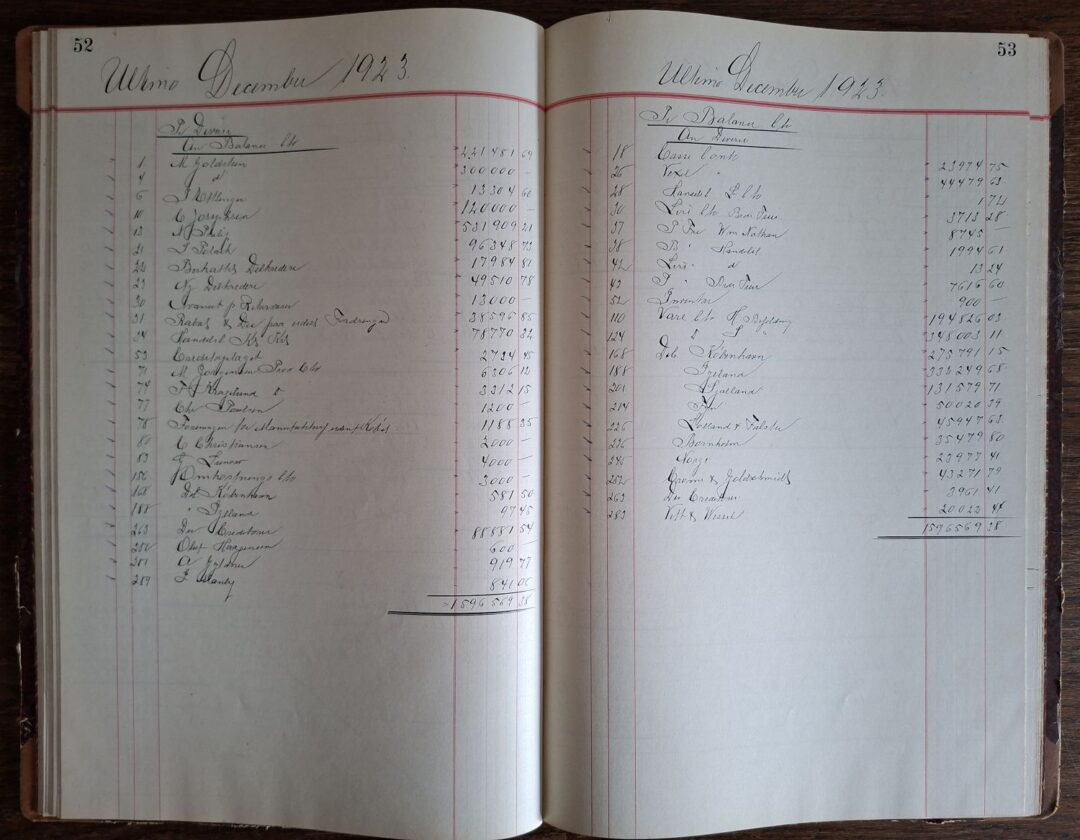
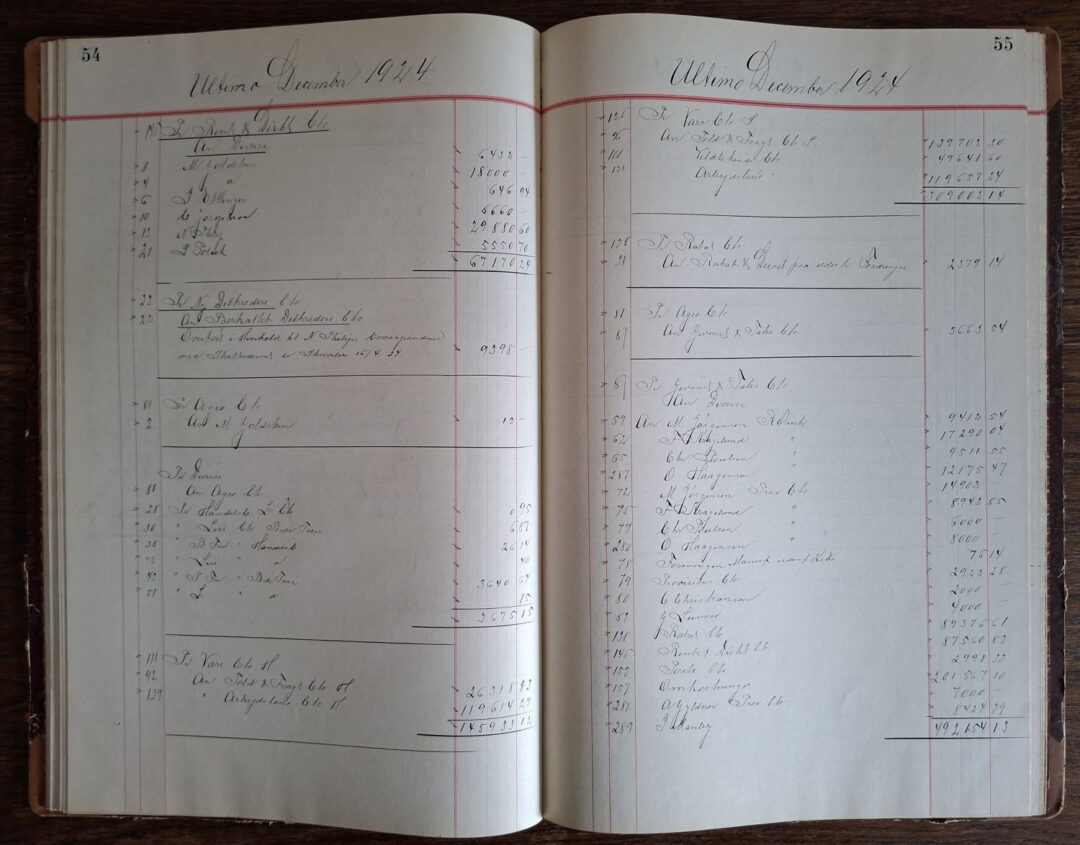
Ultimo December 1924
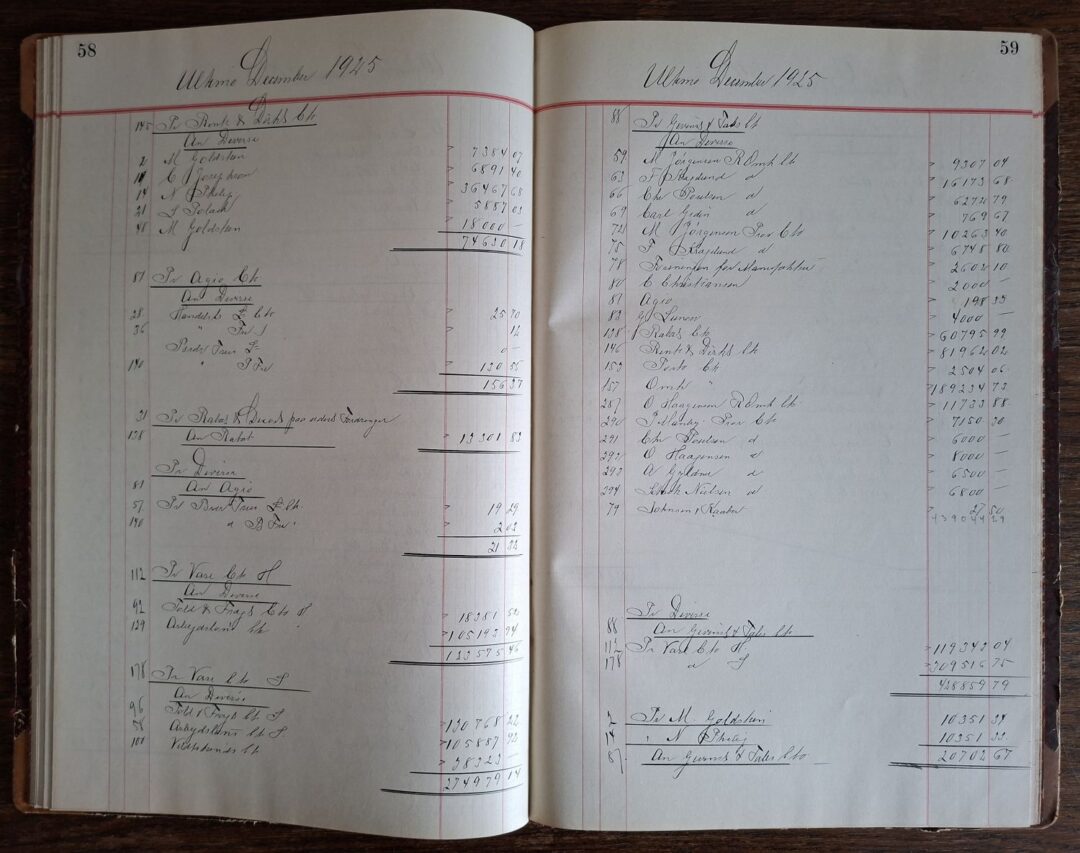
Ultimo December 1925
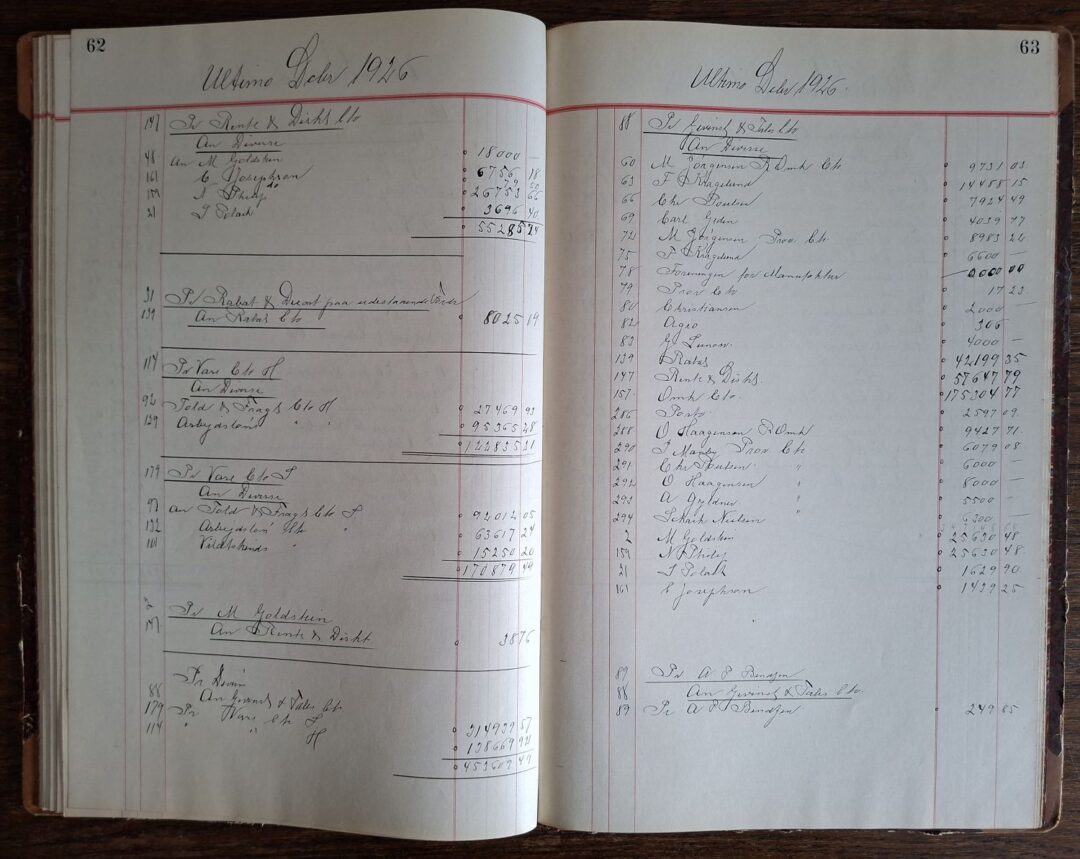
Ultimo December 1926
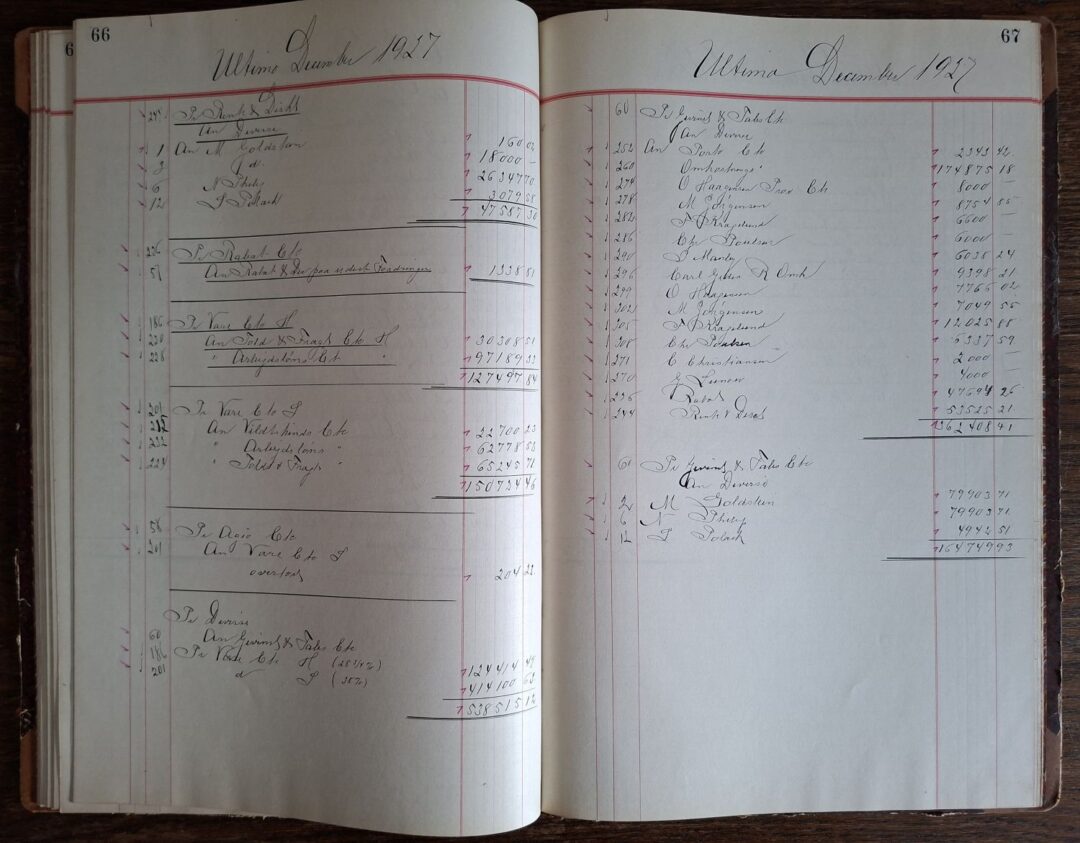
Ultimo December 1927
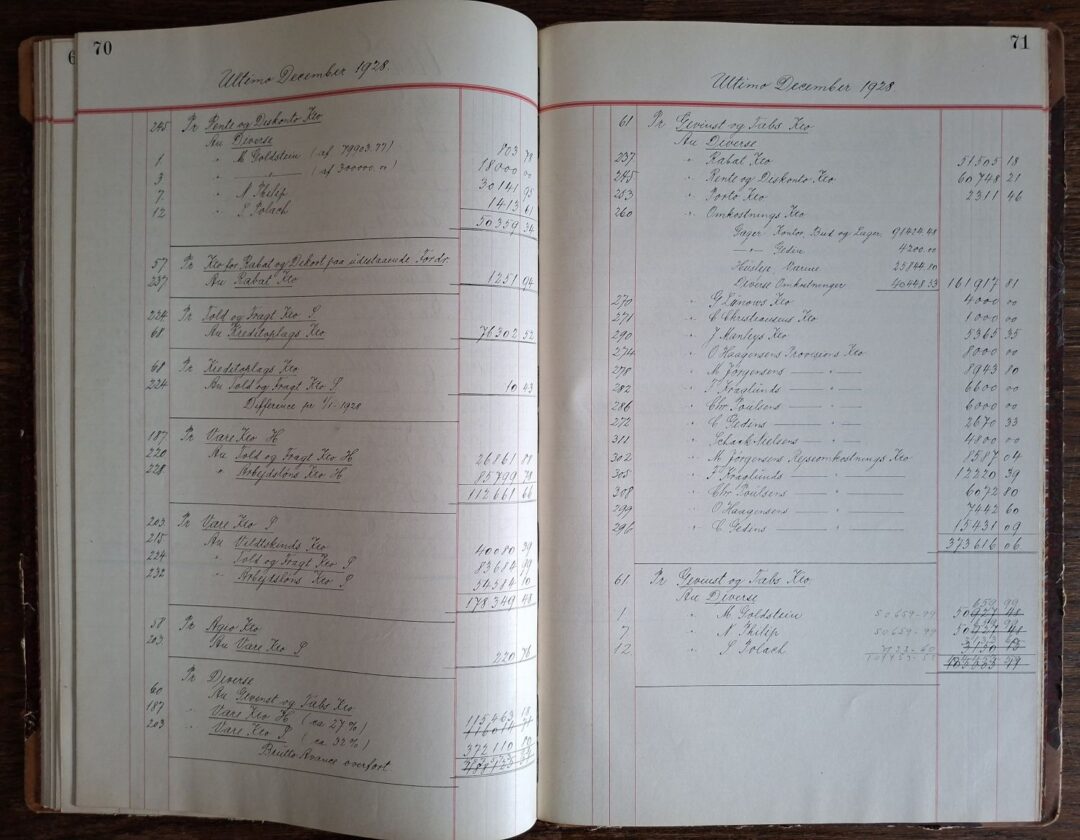
Ultimo December 1928
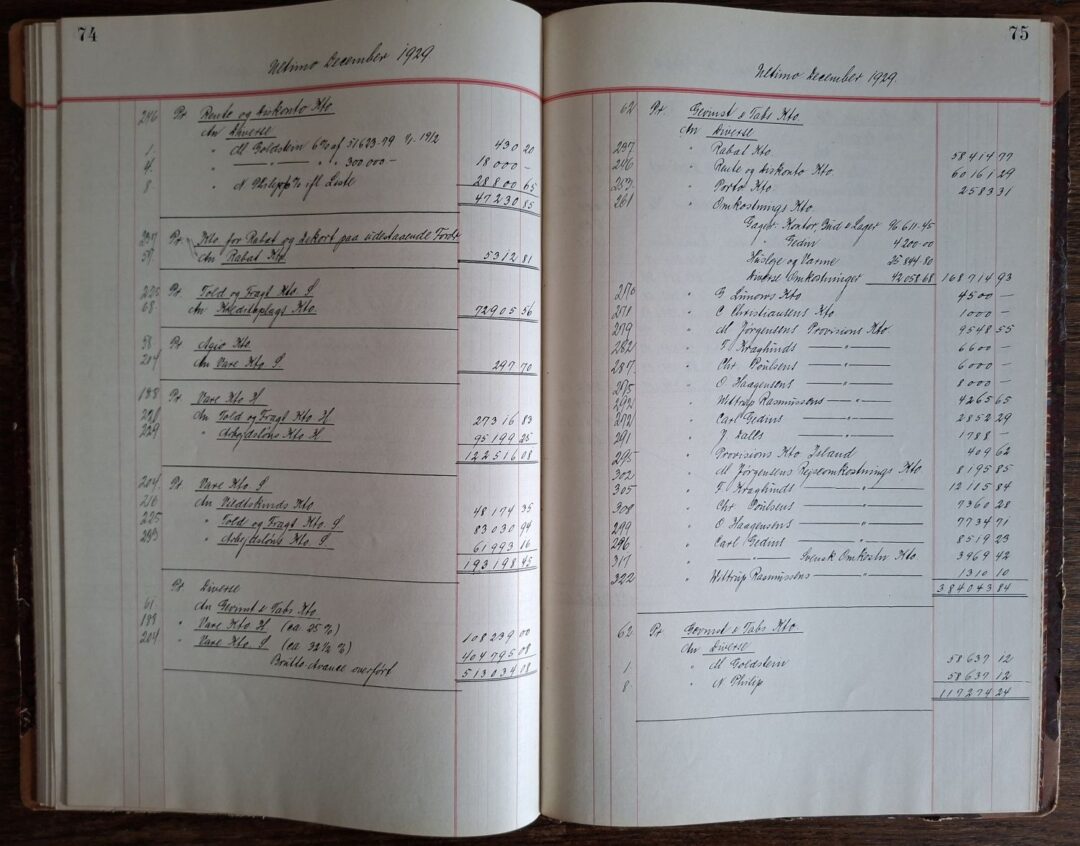
Ultimo December 1929
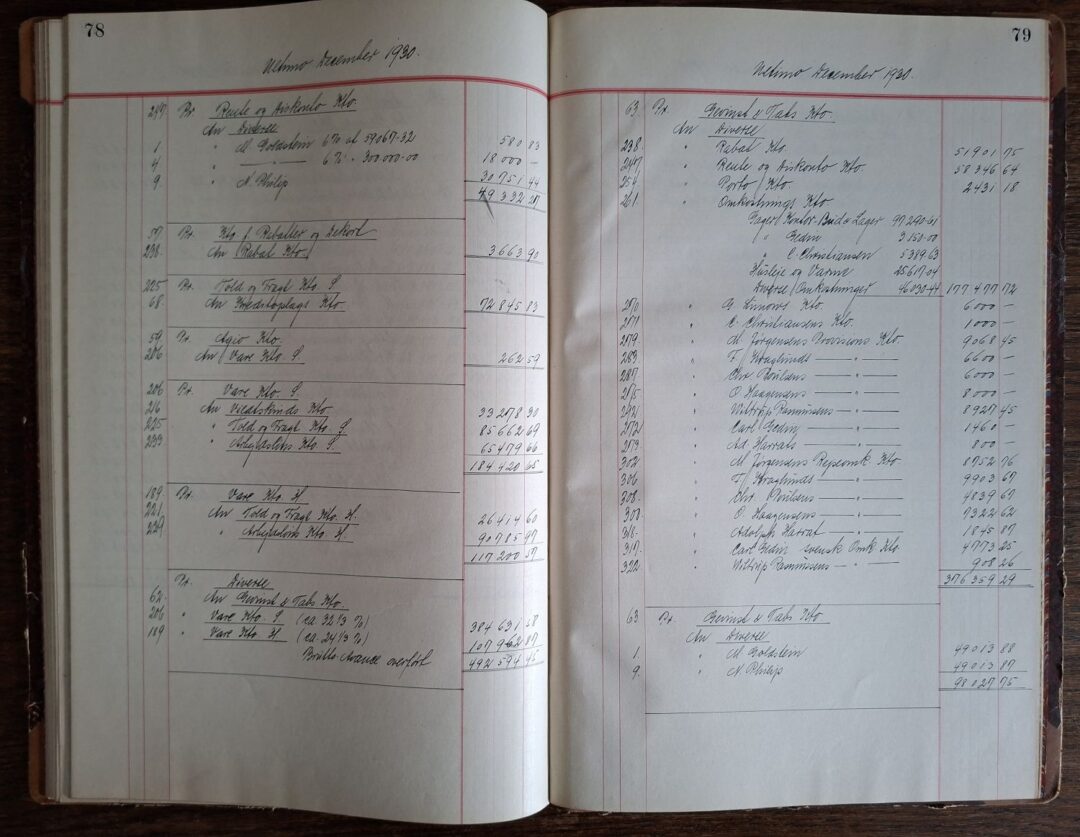
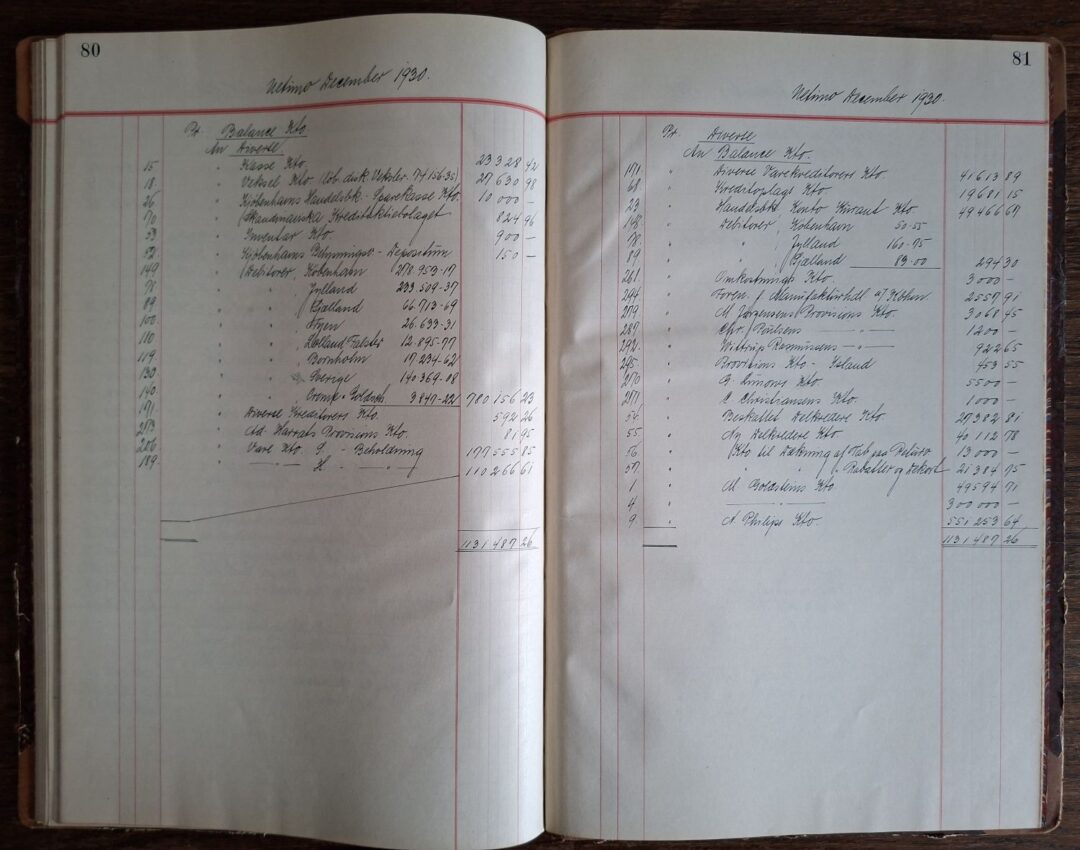
Ultimo December 1930
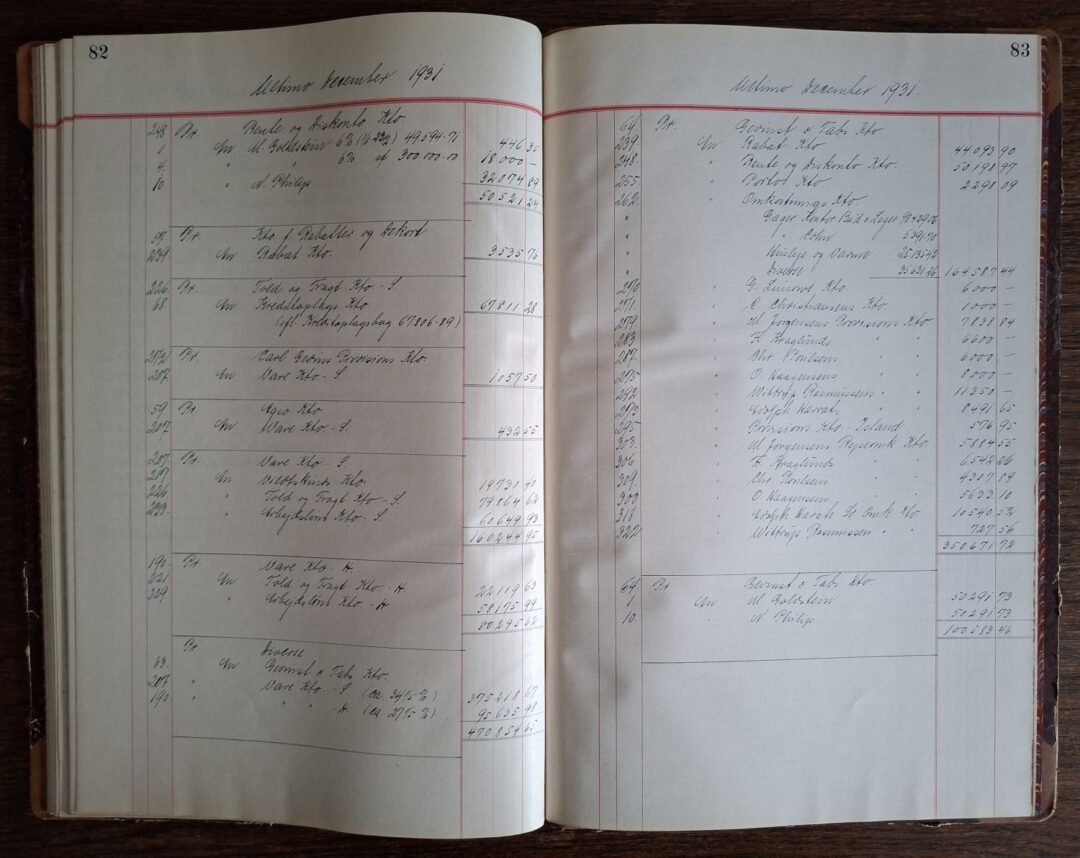
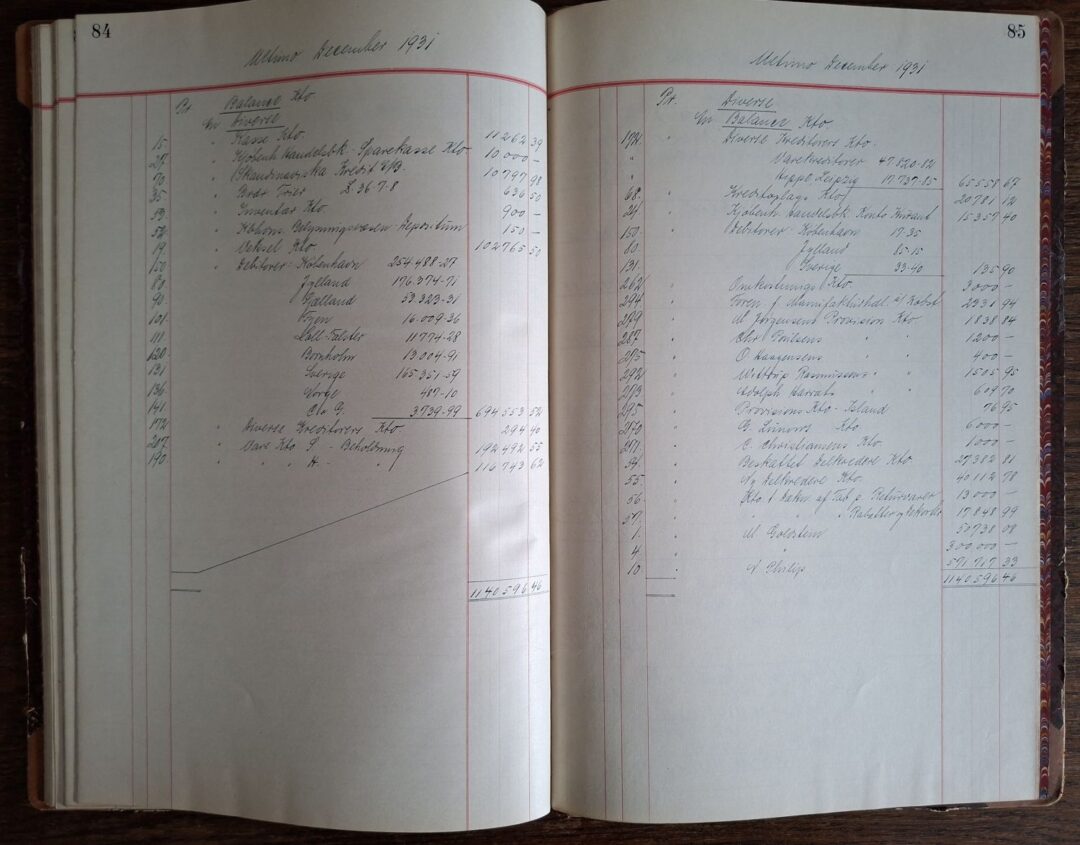
Ultimo December 1931
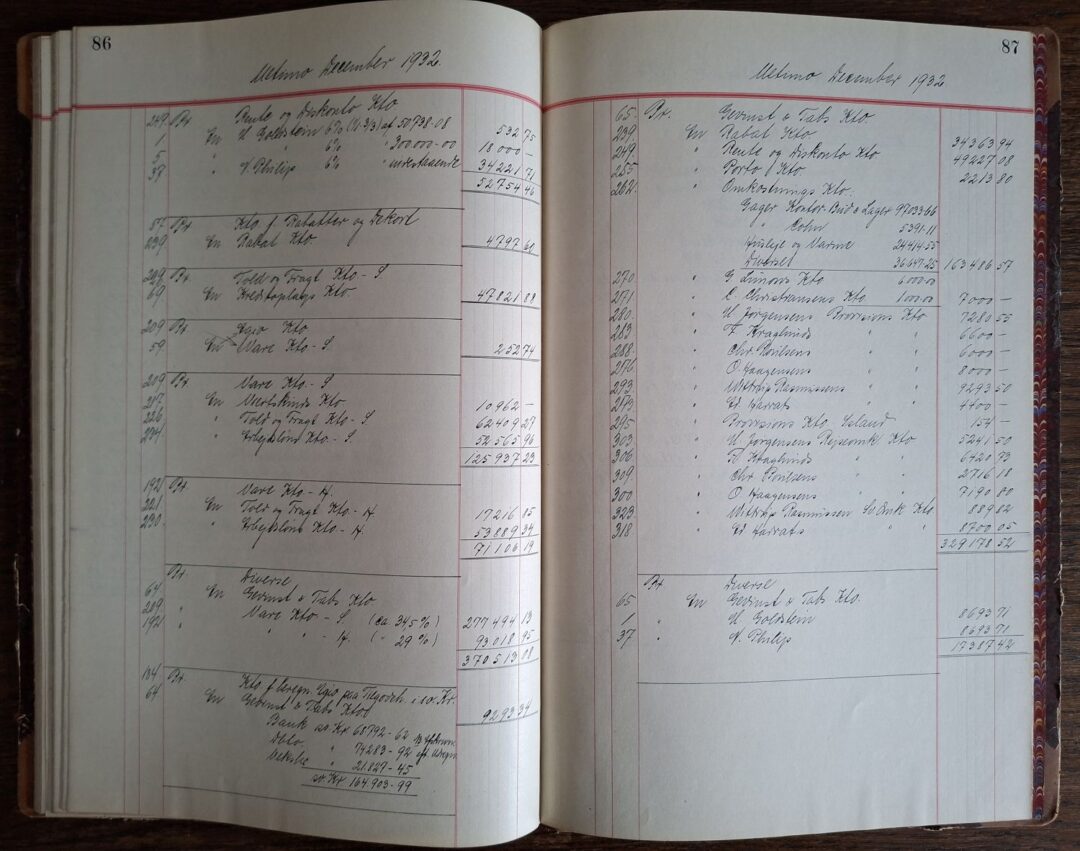
Ultimo December 1932
Fortsættes i Raablancebog